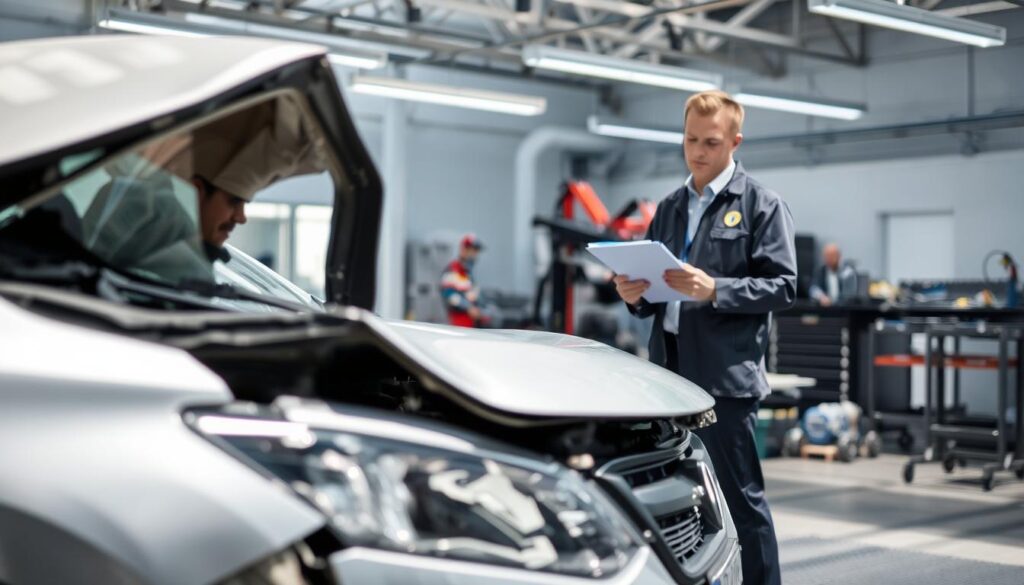
Po wypadku w Niemczech niezależna ocena może pomóc wykazać, jakie uszkodzenia rzeczywiście wiążą się ze zdarzeniem i jak wpływają na rozliczenie szkody.
Polskojęzyczni kierowcy często porównują wtedy ocenę ubezpieczyciela sprawcy z niezależną dokumentacją. Rzetelny raport może opisać zakres szkody, jej możliwy związek z wypadkiem drogowym i koszty potrzebne do rozliczenia roszczenia. Nie gwarantuje jednak określonej wypłaty.
Wartość odtworzeniowa to kwota potrzebna do zakupu na lokalnym rynku porównywalnego samochodu o podobnym wieku, stanie, przebiegu, wyposażeniu i silniku w chwili szkody.
Najważniejsze informacje
- Niezależna dokumentacja pomaga opisać szkody i ich możliwy związek ze zdarzeniem.
- Pełny raport może zawierać więcej danych niż wyliczenie warsztatu.
- Przy widocznym śladzie mogą wystąpić także ukryte uszkodzenia.
- Orientacyjny próg 750 euro nie jest granicą ustawową.
- O zwrocie kosztu ekspertyzy decyduje jej potrzeba i zasadność.
- Przed naprawą warto zachować zdjęcia i opis szkody.
O tym, czy pełna ekspertyza jest uzasadniona, decyduje przede wszystkim zakres szkody i niepewność co do jej skutków.
Ekspertyza techniczna ma kluczowe znaczenie przy odszkodowaniu według standardów
Ekspertyza jest najbardziej użyteczna wtedy, gdy opisuje nie tylko widoczne uszkodzenia, lecz także ich prawdopodobny związek z konkretnym wypadkiem. Rzeczoznawca ogląda pojazd, analizuje ślady i zapisuje, które elementy mogły ucierpieć podczas zdarzenia.
Koszt niezależnej ekspertyzy może podlegać zwrotowi na podstawie § 249 BGB, jeśli jej zlecenie było potrzebne i uzasadnione. Przy przyczynieniu się poszkodowanego zwrot może zostać ograniczony do ustalonej części odpowiedzialności.
Koszt ekspertyzy może zostać zwrócony, gdy jej sporządzenie było potrzebne i uzasadnione w chwili zlecenia.
Jak ekspertyza dokumentuje związek szkody z wypadkiem
Analiza obejmuje położenie śladów, kierunek uderzenia i stan uszkodzonych części. Rzeczoznawca ocenia, czy ich układ pasuje do opisu zdarzenia oraz widocznych śladów kolizji.
Zdjęcia i opis pozwalają później porównać ustalenia z wyceną ubezpieczyciela. Sama opinia nie rozstrzyga roszczenia, ale daje konkretną podstawę do rozmowy o pominiętych pozycjach.
Co oględziny mogą ujawnić poza widocznym śladem
Nowoczesny zderzak może skrywać uszkodzone mocowania, czujniki, kamery albo systemy radarowe. Uderzenie może też naruszyć elementy nośne, choć z zewnątrz widać tylko niewielkie wgniecenie.
W takich przypadkach ocena samej powierzchni nie pokazuje pełnego zakresu szkody. Rzeczoznawca może wskazać potrzebę dalszych badań lub demontażu, jeśli ślady budzą uzasadnione wątpliwości.
Dlaczego warto zachować dokumentację przed naprawą
Po naprawie trudniej ustalić pierwotny stan pojazdu. Dlatego przed oddaniem auta do warsztatu zabezpieczamy dowody, które ułatwiają późniejszą analizę szkody.
- Zdjęcia pojazdu przed naprawą, z bliska i z kilku stron.
- Opis widocznych uszkodzeń oraz miejsca ich wystąpienia.
- Ustalenia dotyczące możliwych uszkodzeń ukrytych.
- Dokumentację planowanych napraw i wymienianych części.
Zdjęcia, opis szkody i ustalenia dotyczące naprawy pomagają zachować dowody dla rzeczoznawcy oraz ubezpieczyciela. Przed naprawą zachowaj zdjęcia i opis uszkodzeń, ponieważ później trudniej odtworzyć ich pierwotny stan.
Co powinna zawierać ekspertyza powypadkowa?
Dobra ekspertyza powypadkowa łączy techniczny opis uszkodzeń z kalkulacją, która pozwala ocenić finansowy rozmiar szkody. Raport powinien wyjaśniać, jakie naprawy mogą być potrzebne i czy uszkodzenia prawdopodobnie powstały podczas wypadku.
Ważne, by oddzielał przewidywany koszt naprawy od wyceny auta i wartości pozostałości. Te liczby odpowiadają na różne pytania i nie powinny się zlewać w jedną kwotę.
Koszty naprawy i techniczny opis uszkodzeń
Raport może zawierać kalkulację naprawy, opis uszkodzonych części i ocenę prawdopodobieństwa związku szkód z wypadkiem. Wyliczenie uwzględnia przewidywane prace oraz części potrzebne do przywrócenia auta do stanu sprzed kolizji.
Ekspertyza może też wskazywać utratę wartości handlowej, czyli spadek ceny auta po naprawie. Dla kupującego historia poważniejszej szkody może mieć znaczenie, nawet gdy warsztat przywróci pojazd do sprawnego stanu.
Raport może określać także przewidywany czas naprawy. Ta informacja pomaga ustalić, jak długo samochód może pozostawać w warsztacie.
Wartość pojazdu, wartość pozostałości i szkoda całkowita
Wartość odtworzeniowa określa cenę porównywalnego auta na lokalnym rynku bezpośrednio przed szkodą. Wartość pozostałości oznacza z kolei cenę uszkodzonego pojazdu po wypadku.
Przy ekonomicznej szkodzie całkowitej od wartości odtworzeniowej odejmuje się wartość pozostałości. Wzór wygląda tak: wartość odtworzeniowa minus wartość pozostałości.
Reguła 130% może pozwolić na naprawę po wypadku spowodowanym bez umyślnego działania. Koszt naprawy nie może przekraczać 130% wartości odtworzeniowej, a dodatkowe warunki obejmują prawidłowe wykonanie naprawy.
Kosztorys warsztatowy to wyliczenie robocizny i części bez pełnego badania pojazdu. Zwykle podaje przewidywane prace, części i czas pracy, lecz nie wycenia wartości auta, wartości pozostałości ani utraty wartości handlowej.
Ekspertyza może łączyć te dane z analizą techniczną, dzięki czemu pokazuje szerszy obraz szkody. Sprawdź, czy raport wyraźnie odróżnia koszt naprawy od wartości pojazdu przed szkodą i wartości pozostałości.
Kiedy wystarczy kosztorys, a kiedy zlecić ekspertyzę?
Przy jednoznacznym, powierzchniowym uszkodzeniu kosztorys warsztatowy może wystarczyć, natomiast niepewny zakres szkody przemawia za pełną ekspertyzą. Około 750 euro to próg orientacyjny, a nie sztywna granica ustawowa.
Decyzję podejmujemy na podstawie widocznych uszkodzeń i tego, czy można wykluczyć szkody ukryte. Znaczenie ma też możliwa utrata wartości handlowej oraz podejrzenie szkody całkowitej.
| Sytuacja | Zwykle wystarczający dokument | Najważniejsze zastrzeżenie |
|---|---|---|
| Oczywiste uszkodzenie powierzchniowe poniżej około 750 euro | Kosztorys warsztatowy | Próg jest orientacyjny, liczy się zakres uszkodzeń |
| Szkoda powyżej orientacyjnego progu 750 euro | Pełna ekspertyza | Wycena zależy od rodzaju i rozmiaru szkody |
| Pozornie małe uszkodzenie z podejrzeniem szkody ukrytej | Pełna ekspertyza | Sprawdź czujniki, mocowania i konstrukcję |
Drobna szkoda i orientacyjny próg 750 euro
Przy małej, oczywistej szkodzie powierzchniowej warsztat może przygotować wyliczenie potrzebnych prac. W praktyce około 750 euro bywa wskazywane jako punkt, poniżej którego pełna ekspertyza często nie jest potrzebna.
Nie jest to jednak kwota zapisana w ustawie. Wartość 700 lub 750 euro pozostaje orientacyjna, a o wyborze dokumentu decydują okoliczności i widoczny zakres uszkodzeń.
Niepewny zakres uszkodzeń i różne rodzaje ubezpieczenia
Nawet niewielki ślad może uzasadniać oględziny rzeczoznawcy, jeśli uderzenie mogło uszkodzić czujnik albo konstrukcję. Pełna ekspertyza jest też przydatna, gdy rozważamy utratę wartości handlowej lub możliwość szkody całkowitej.
Przy OC sprawcy ubezpieczyciele zwykle nie wymagają pełnego raportu przy szkodzie do około 750 euro. Przy autocasco (AC) wskazywany próg wynosi około 2 000 euro, ale warunki umowy mogą się różnić.
Przy wgniecionym zderzaku nie opieraj decyzji wyłącznie na widocznym śladzie, jeśli nie da się wykluczyć uszkodzenia czujników lub konstrukcji.
Ile kosztuje ekspertyza i kto pokrywa jej koszt?
Koszt ekspertyzy rośnie wraz z wartością szkody i nakładem pracy, a podane kwoty są orientacyjnymi punktami odniesienia, nie gwarantowaną stawką. Przy szkodzie za 2 000 euro koszt może wynieść około 600 euro, a przy 10 000 euro około 1 200 euro.
Na rachunek wpływa zakres oględzin i czas potrzebny na analizę. Do honorarium mogą dojść dojazd, poczta, telefon oraz podatek.
| Wartość szkody lub zestawienie | Orientacyjny koszt | Warunek albo składnik dodatkowy |
|---|---|---|
| 2 000 euro | Około 600 euro | Kwota zależy od pracy rzeczoznawcy |
| 10 000 euro | Około 1 200 euro | Wyższa szkoda może wymagać analizy szerszego zakresu |
| Honorarium podstawowe w 2026 r. | 120-1 500 euro | Stawka zależy od wysokości szkody |
| Zestawienie kosztów w 2026 r. | Około 300-800 euro | Dojazd, poczta, telefon i podatek mogą podnieść rachunek |
Przedziały z 2026 r. pokazują różne sposoby ujmowania kosztów, a nie jeden wiążący cennik. Warto więc sprawdzić, co obejmuje konkretna oferta rzeczoznawcy.
Przy wypadku spowodowanym przez drugą stronę potrzebny koszt ekspertyzy co do zasady obciąża sprawcę szkody. Zwrot zależy jednak od tego, czy zlecenie było konieczne i uzasadnione w chwili jego dokonania.
Gdy poszkodowany przyczynił się do wypadku, udział w kosztach może odpowiadać ustalonemu udziałowi w odpowiedzialności. Przykładowo, przy częściowej odpowiedzialności drugiej strony zwrot nie musi obejmować całego rachunku.
Autocasco może zawierać ograniczenia dotyczące kosztu niezależnego rzeczoznawcy. Przy autocasco sprawdź warunki umowy i uzgodnij z ubezpieczycielem zlecenie ekspertyzy przed poniesieniem kosztu.
Jak wykorzystać ekspertyzę w sporze z ubezpieczycielem?
Najskuteczniejsze zastrzeżenie do wyceny wskazuje konkretną pominiętą pozycję i dokument, który potwierdza jej znaczenie. Porównujemy więc ustalenia rzeczoznawcy z konkretnymi pozycjami w kalkulacji ubezpieczyciela.
Prywatna opinia specjalisty może przedstawić szczegółowe stanowisko strony, lecz nie jest formalną opinią biegłego sądowego. Nie rozstrzyga sporu automatycznie.
Prywatna ekspertyza pomaga wskazać konkretne braki w wycenie, ale sama nie przesądza wyniku sporu.
Jak rzeczowo zakwestionować wycenę
W piśmie opisujemy pominięte uszkodzenia lub koszty i wskazujemy dokument, który je potwierdza. Konkretna uwaga do jednej pozycji jest czytelniejsza niż ogólne stwierdzenie, że wycena jest zaniżona.
- Zachowaj raport rzeczoznawcy i zdjęcia pojazdu.
- Porównaj pozycje wyceny ubezpieczyciela z ustaleniami raportu.
- Wskaż pominięte uszkodzenia lub koszty i dokumenty, które je potwierdzają.
- Pilnuj terminu przedawnienia roszczenia.
Czym różni się opinia prywatna od opinii biegłego sądowego
Opinia prywatna pochodzi od specjalisty zaangażowanego przez jedną ze stron. Biegłego sądowego powołuje sąd, a jego opinia stanowi formalny dowód w postępowaniu.
Jeśli prywatna ekspertyza przeczy opinii biegłego, sąd powinien poważnie rozważyć zgłoszone zastrzeżenia. Może poprosić biegłego o uzupełnienie opinii, przesłuchać go albo zlecić kolejną ekspertyzę, jeśli wątpliwości pozostaną.
W typowym przypadku roszczenia przedawniają się po trzech latach od końca roku, w którym powstało roszczenie. Termin wynika z §§ 195 i 199 BGB, a szczegóły zależą od okoliczności sprawy.
Sprawdź datę końca roku, w którym powstało roszczenie, ponieważ od niej liczy się typowy trzyletni termin przedawnienia.
Podsumowanie
Wybór między kosztorysem a ekspertyzą powinien wynikać z tego, czy widoczna szkoda pokazuje cały jej rzeczywisty zakres. Przy jednoznacznej, drobnej szkodzie może wystarczyć kosztorys warsztatowy.
Pełna ekspertyza jest szczególnie przydatna, gdy nie znamy wszystkich uszkodzeń albo pojawia się ryzyko utraty wartości lub szkody całkowitej. W razie wątpliwości możemy omówić wybór dokumentu z niezależnym rzeczoznawcą.
Przed naprawą zachowaj dokumentację uszkodzeń i porównaj ją z wyceną ubezpieczyciela.
FAQ
Co zawiera ekspertyza techniczna?
Jaki paragraf ekspertyzy?
Ile kosztuje ekspertyza techniczna?
Czym się różni opinia od ekspertyzy?
Na czym polega ekspertyza?
Czy muszę skorzystać z rzeczoznawcy wskazanego przez ubezpieczyciela?
Czy mogę naprawić samochód przed oględzinami rzeczoznawcy?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |