Różnica między kosztorysem ubezpieczyciela a rzeczywistym zakresem uszkodzeń może oznaczać, że warto zweryfikować wycenę niezależnie. Po wypadku w Niemczech polskojęzyczni kierowcy często muszą ocenić, czy kalkulacja obejmuje wszystkie szkody.
Niezależna ekspertyza techniczna może pomóc ustalić zakres uszkodzeń i sprawdzić kosztorys ubezpieczyciela. Nie gwarantuje jednak wyższej wypłaty ani konkretnego wyniku sprawy. Fikcyjne rozliczenie szkody oznacza dochodzenie kosztów naprawy na podstawie uzasadnionych kosztów z kosztorysu, bez wykazywania, że naprawa została wykonana za tę kwotę.
MOTOEXPERT wykonuje w Niemczech wyceny szkód komunikacyjnych, kosztorysy w systemach Audatex, DAT i Eurotax, ekspertyzy techniczne oraz dokumentację szkody. Usługi obejmują między innymi Stuttgart. Fakty z opinii mogą wesprzeć roszczenie, lecz o wypłacie decydują także odpowiedzialność i sposób rozliczenia.
O wysokości roszczenia decydują udokumentowane uszkodzenia, zasady odpowiedzialności i sposób rozliczenia.
Najważniejsze informacje
- Ekspertyza może pomóc wykazać zakres uszkodzeń.
- Kosztorys ubezpieczyciela nie rozstrzyga samodzielnie o odpowiedzialności.
- Fikcyjne rozliczenie opiera się na uzasadnionych kosztach, nie na dowolnej kwocie.
- MOTOEXPERT przygotowuje wyceny i dokumentację szkód w Niemczech.
- Wynik roszczenia zależy od dowodów i okoliczności wypadku.
Co oznacza naprawienie szkody w Niemczech?
W Niemczech punktem odniesienia jest naprawienie szkody przez przywrócenie stanu sprzed zdarzenia, a nie automatyczne przyjęcie każdej kwoty z rachunku. Podstawą jest § 249 BGB, który opisuje zasadę odtworzenia wcześniejszego stanu.
Odszkodowanie zależy od odpowiedzialności i wykazanej wysokości szkody, a nie od dowolnej wyceny. Ubezpieczyciel może sprawdzić, czy każda pozycja kosztorysu jest uzasadniona. Sam rachunek nie przesądza o zwrocie wszystkich wydatków.
Roszczenie ma prowadzić do naprawienia wykazanej szkody. Nie oznacza automatycznej zgody na każdą kwotę z kosztorysu.
Na podstawie § 115 VVG poszkodowany może skierować roszczenie z OC bezpośrednio do ubezpieczyciela sprawcy. Odpowiedzialność za wypadek i wysokość szkody to jednak dwie odrębne kwestie.
Po kolizji możemy uporządkować działania w takiej kolejności:
- Udokumentować miejsce zdarzenia i uszkodzenia.
- Zgłosić szkodę ubezpieczycielowi.
- Sprawdzić otrzymany kosztorys.
- Zebrać dowody dotyczące spornych pozycji.
Zdjęcia, dokumenty i opis zdarzenia pomagają odtworzyć jego przebieg. Warto zachować kopie każdej przekazanej informacji.
Przed podjęciem decyzji sprawdź osobno podstawę odpowiedzialności i to, jak wyliczono każdą pozycję roszczenia.
Kto wybiera rzeczoznawcę po wypadku?
Poszkodowany może sam wybrać niezależnego rzeczoznawcę, a przy wyborze warto sprawdzić jego znajomość niemieckich realiów napraw. Własny specjalista może ocenić szkodę na zlecenie poszkodowanego.
Możliwość wyboru rzeczoznawcy nie gwarantuje zwrotu każdego kosztu opinii. Podstawę oceny uzasadnionych kosztów naprawienia szkody stanowi § 249 BGB. Znaczenie ma też to, czy wydatek był potrzebny w konkretnej sytuacji.
Niezależny ekspert wybrany przez poszkodowanego
Rzeczoznawcą samochodowym może być specjalista polski lub niemiecki. Polski ekspert może ułatwić rozmowę w naszym języku, a niemiecki może znać lokalne realia warsztatów.
Przed wyborem sprawdzamy, czy rzeczoznawca zna niemieckie stawki i potrafi przygotować dokument przydatny w sprawie. Sama narodowość nie przesądza o jakości opinii.
Rzeczoznawca ubezpieczyciela i różnica interesów
Ubezpieczyciel może organizować własne oględziny, ale nie są one tym samym co ocena zlecona przez poszkodowanego. Obie strony mogą analizować te same uszkodzenia z myślą o innych pytaniach.
Przy drobnej szkodzie koszt opinii może stać się istotniejszy niż wybór eksperta. Warto sprawdzić umowę i możliwe zasady pokrycia tego wydatku.
Przed zleceniem ustal, czy ekspert sporządzi raport w języku i formie przydatnych w korespondencji z niemieckim ubezpieczycielem.
Kiedy niezależna ocena szkody jest szczególnie przydatna?
Niezależna ocena jest najbardziej użyteczna wtedy, gdy nie da się rozstrzygnąć zakresu uszkodzeń lub kosztu naprawy na podstawie samej wyceny ubezpieczyciela. Ważny jest też wpływ szkody na bezpieczeństwo auta.
Rozważ opinię, gdy kosztorys pomija istotne uszkodzenia albo nie wyjaśnia zakresu naprawy. Widoczne, niewielkie zarysowanie może być łatwe do opisania. Uszkodzenia podwozia lub elementów ukrytych wymagają dokładniejszej oceny.
Spór o pominięte uszkodzenia lub koszt naprawy
Ocena techniczna może być pomocna, gdy strony różnią się co do zakresu szkód. Zwróćmy uwagę na cztery sygnały:
- Kosztorys pomija widoczne uszkodzenia.
- Wyceny różnią się znacząco.
- Możliwe są uszkodzenia ukryte.
- Strony inaczej kwalifikują rodzaj szkody.
W takich przypadkach zdjęcia i niezależny opis mogą ułatwić porównanie wyceny z rzeczywistym stanem auta. Ekspertyza nie przesądza jednak o uznaniu każdej pozycji.
Drobna szkoda i ryzyko nieuznania kosztu opinii
Przy drobnej szkodzie spór o zwrot kosztu opinii może być ważny. Orientacyjna Bagatellgrenze wynosi około 750 €, ale nie jest sztywną granicą ustawową.
Poniżej tej kwoty ubezpieczyciel może zakwestionować pokrycie wydatku na opinię. Liczy się także to, czy rozmiar szkody można było łatwo ustalić.
Przy niewielkiej szkodzie najpierw oceń, czy koszt pełnej opinii będzie proporcjonalny do spornego roszczenia.
Co powinna zawierać opinia techniczna pojazdu?
Użyteczna opinia łączy identyfikację pojazdu, udokumentowane uszkodzenia i wyliczenie kosztów w jeden możliwy do sprawdzenia dokument. Najważniejsze, by pozycje dało się powiązać z konkretnymi faktami.
Zakres raportu zależy od sprawy, więc nie każda opinia musi zawierać wszystkie możliwe elementy. Dokument może podawać numer VIN, wyposażenie auta i opis uszkodzeń.
| Element raportu | Co dokumentuje | Jak pomaga w ocenie roszczenia |
|---|---|---|
| Identyfikacja i wyposażenie pojazdu | VIN, model i wyposażenie | Łączy wycenę z konkretnym autem |
| Uszkodzenia i ślady wcześniejszych napraw | Stan pojazdu i ślady napraw | Pomaga oddzielić dawną szkodę od nowej |
| Koszt naprawy i wartości pojazdu | Kosztorys oraz wartości przed i po szkodzie | Pokazuje podstawę wyliczenia roszczenia |
Ślady wcześniejszej naprawy mogą mieć znaczenie przy ustalaniu, czy dane uszkodzenie powstało podczas aktualnego zdarzenia. Rzeczoznawca może opisać je i zestawić z nowymi śladami.
Kosztorysy bywają przygotowywane w systemach Audatex, DAT i Eurotax. Sam system nie gwarantuje, że wszystkie dane lub założenia są poprawne.
Raport może też zawierać oszacowanie wartości pojazdu przed i po szkodzie. Przydatność tej informacji zależy od rodzaju roszczenia i zakresu zniszczeń.
Sprawdź, czy każda kwota w kosztorysie da się powiązać z konkretnym uszkodzeniem lub pozycją naprawy.
Jak rzeczoznawca ocenia uszkodzenia pojazdu?
Rzeczoznawca ocenia pojazd przez oględziny i dokumentację uszkodzeń, a nie wyłącznie na podstawie kilku zdjęć nadwozia. Oględziny pozwalają sprawdzić elementy, których nie widać na pierwszy rzut oka.
Zakres badań zależy od rodzaju i miejsca uszkodzenia. Ocena nie daje gwarancji wykrycia wszystkich usterek i nie zastępuje każdej diagnozy mechanicznej.
Oględziny nadwozia, lakieru i podwozia
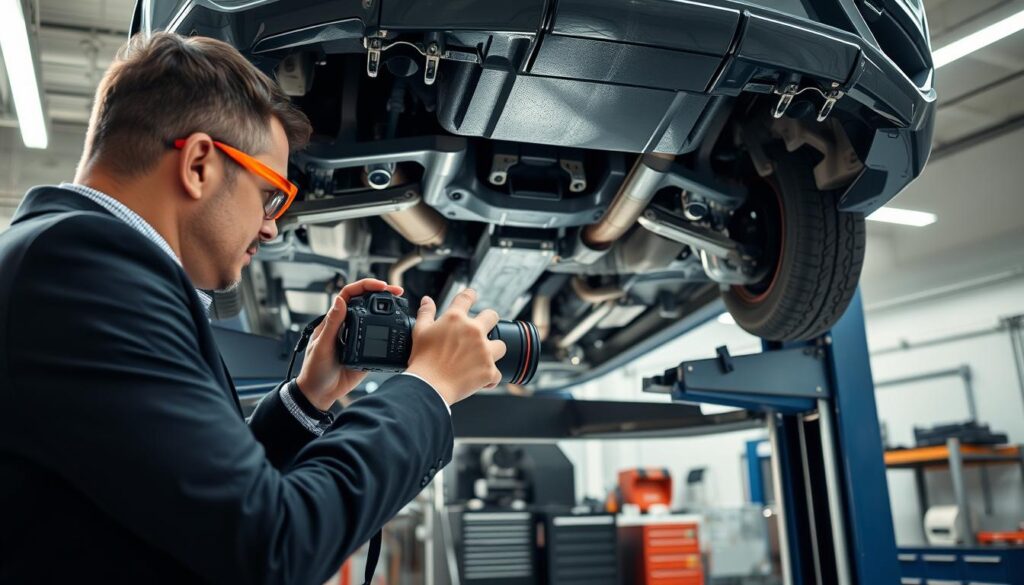
Rzeczoznawca może sprawdzić karoserię, lakier, podwozie i wybrane elementy mechaniczne. Zakres oględzin zależy od tego, co wskazuje przebieg zdarzenia.
Uszkodzenie zderzaka może wymagać sprawdzenia mocowań, a uderzenie w koło może kierować uwagę na podwozie. Ocena auta opiera się na obserwacjach, nie na samym przypuszczeniu.
Dokumentacja zdjęciowa i ustalenie zakresu napraw
Zdjęcia utrwalają stan pojazdu i ułatwiają późniejsze porównanie z kosztorysem. Opinia powypadkowa może powstać w Polsce lub Niemczech, lecz oględziny w Polsce nie zmieniają automatycznie zasad niemieckiego roszczenia.
Do oględzin warto przygotować pięć rzeczy:
- Dostęp do pojazdu w uzgodnionym miejscu.
- Dobre oświetlenie uszkodzonych części.
- Możliwość obejrzenia podwozia.
- Dostępne dokumenty wcześniejszych napraw.
- Obecność poszkodowanego przy oględzinach.
Obecność właściciela pozwala wskazać miejsca, które budzą wątpliwości. Nie zastępuje jednak technicznej oceny rzeczoznawcy.
Przed oględzinami przygotuj pojazd tak, by dostępne były miejsca uszkodzone i elementy, które trzeba zweryfikować.
Niezależna ekspertyza techniczna ma realny wpływ na wysokość odszkodowania wedłu: co wynika z niemieckich zasad
Niezależny raport może wpłynąć na podstawę wyliczenia roszczenia, ale nie zmienia samodzielnie ustalonego udziału odpowiedzialności. Dokumentuje techniczne podstawy kosztorysu, a prawo określa należną kwotę.
Kwota z jednej sprawy nie jest typową wypłatą ani obietnicą wyniku w innej sprawie. W fikcyjnym rozliczeniu konieczne koszty naprawy ustala się bez odniesienia do wydatków faktycznych.
Bundesgerichtshof orzekł 28 stycznia 2025 r. w sprawie VI ZR 300/24, że poszkodowany nie musi opisywać, czy i jak naprawił pojazd. Przy takim rozliczeniu można co do zasady żądać kosztów ustalonych według stawek autoryzowanego warsztatu.
Ta zasada może dotyczyć pojazdu naprawionego w całości, częściowo albo wcale. W konkretnej sprawie sąd uwzględnił jednak także udział ubezpieczyciela wynoszący 40%.
| Pozycja sprawy | Ustalona wartość | Znaczenie |
|---|---|---|
| Koszty naprawy netto | 2 830,96 € | Podstawa wyliczenia w tej sprawie |
| Udział ubezpieczyciela | 40% | Określa część odpowiedzialności |
| Zasądzona część kosztów | 1 132,38 € | Wynik konkretnego postępowania |
Wyrok BGH VI ZR 300/24 nie przesądza, że inne roszczenia zostaną rozliczone tak samo. Własne dokumenty i ustalenia odpowiedzialności mogą prowadzić do innego wyniku.
Porównując własną sprawę z wyrokiem, sprawdź najpierw udział odpowiedzialności i kwotę netto, a nie sam wynik końcowy.
Czy przy fikcyjnym rozliczeniu można doliczyć VAT?
Przy fikcyjnym rozliczeniu VAT można zasadniczo dochodzić tylko wtedy, gdy został faktycznie poniesiony na naprawę. Sam kosztorys bez naprawy nie potwierdza zapłaty podatku.
Nie można dowolnie łączyć fikcyjnego rozliczenia z konkretnymi wydatkami, by uzyskać VAT od częściowej naprawy. Sposób rozliczenia powinien odpowiadać temu, co rzeczywiście zrobiono i opłacono.
Kosztorys bez wykonanej naprawy
Jeżeli pojazd nie został naprawiony, roszczenie opiera się na uzasadnionych kosztach z kosztorysu. Nie obejmuje VAT, którego poszkodowany faktycznie nie poniósł.
Faktura za części sama w sobie nie oznacza, że można doliczyć VAT do całego fikcyjnego kosztorysu. Liczy się rzeczywisty wydatek i wybrana metoda rozliczenia.
Częściowa naprawa i rozliczenie konkretne
Jeżeli poszkodowany naprawił część auta, może przedstawić dokumenty dotyczące faktycznego wydatku. Nie może jednak łączyć dwóch metod wyłącznie po to, by uzyskać dodatkowy VAT.
Bundesgerichtshof uznał za niedopuszczalne połączenie fikcyjnego rozliczenia z konkretnym rozliczeniem częściowej naprawy w celu zwrotu VAT. Ta reguła dotyczy opisanego sposobu dochodzenia kosztów.
Przed wysłaniem żądania VAT dopasuj wybraną metodę rozliczenia do dokumentów potwierdzających rzeczywiste wydatki.
Kiedy ubezpieczyciel może wskazać tańszy warsztat?
Tańszy warsztat może mieć znaczenie dla kalkulacji tylko wtedy, gdy ubezpieczyciel wykaże jego dostępność i równoważną jakość naprawy. Niższa stawka sama nie rozstrzyga sporu.
Ubezpieczyciel powinien wykazać, że wskazany warsztat jest łatwo dostępny i zapewni naprawę o równoważnej jakości. Trzeba też uwzględnić okoliczności dotyczące pojazdu i poszkodowanego.
Dostępność warsztatu i równoważna jakość
Nie wystarczy podać adresu warsztatu i niższej stawki. Znaczenie ma to, czy warsztat może wykonać dany zakres naprawy oraz zapewnia porównywalny standard.
Sam dystans nie wyczerpuje oceny dostępności usługi. Warto sprawdzić, czy warsztat przyjmuje zlecenia, dysponuje potrzebnym zakresem usług i może naprawić konkretny pojazd.
Okoliczności uzasadniające naprawę w autoryzowanym warsztacie
W niektórych przypadkach znaczenie może mieć wiek auta, jego historia serwisowa lub wcześniejsze naprawy. Okoliczności te mogą przemawiać za naprawą w autoryzowanym warsztacie.
Nie oznacza to, że każda propozycja tańszego warsztatu jest nieważna. Trzeba ocenić jej warunki oraz powody, dla których inna naprawa mogłaby być nieuzasadniona.
Zachowaj uzasadnienie, dlaczego w danym przypadku naprawa poza autoryzowanym warsztatem mogłaby być nieuzasadniona.
Czy ubezpieczyciel powinien pokryć koszt rzeczoznawcy?
Koszt rzeczoznawcy może być częścią roszczenia, ale jego uzasadnienie trzeba oceniać w konkretnych okolicznościach. Potrzeba opinii i jej koszt mają znaczenie przy ocenie żądania.
Samo ogólne zakwestionowanie honorarium nie musi wystarczyć do jego obniżenia. Ubezpieczyciel powinien wskazać konkretne powody, dla których uważa koszt za zawyżony.
Kiedy honorarium może być uzasadnionym kosztem szkody
Amtsgericht Regensburg rozpatrzył 22 marca 2024 r. sprawę 3 C 1802/23. Sąd zasądził pozostałe koszty ekspertyzy oraz odsetki, lecz rozstrzygnięcie dotyczyło konkretnego sporu.
Faktura wynosiła 825,62 €, a ubezpieczyciel wcześniej zapłacił 466,97 €. Sąd zasądził pozostałe 358,83 €.
| Pozycja | Kwota | Znaczenie w sprawie |
|---|---|---|
| Faktura | 825,62 € | Całe honorarium rzeczoznawcy |
| Wcześniejsza zapłata ubezpieczyciela | 466,97 € | Część już uregulowana |
| Zasądzona pozostała kwota | 358,83 € | Nieopłacona część faktury |
Jak odpowiedzieć na samo zakwestionowanie wysokości honorarium
W tej sprawie sąd nie wymagał rozliczenia wyłącznie według czasu pracy. Za dopuszczalne uznał też ustalanie honorarium w odniesieniu do wysokości szkody.
To rozstrzygnięcie nie tworzy cennika wiążącego wszystkie sprawy. Warto zachować fakturę i odpowiadać na konkretne zarzuty dotyczące jej pozycji.
Wyrok Amtsgericht Regensburg wskazuje, że samo zakwestionowanie honorarium nie przesądziło o jego obniżeniu.
Do żądania dopłaty dołącz fakturę i odpowiedz na konkretne zarzuty dotyczące jej wysokości.
Jak porównać kosztorys ubezpieczyciela z opinią niezależną?
Najpierw porównaj pozycje i założenia kosztorysów, a dopiero potem oceń samą różnicę końcowych kwot. Każda różnica powinna mieć konkretny powód.
Oddzielnie sprawdzaj zakres uszkodzeń, koszt naprawy i udział odpowiedzialności. Zasada z § 249 BGB odnosi się do przywrócenia stanu sprzed szkody.
| Co porównać | Kosztorys ubezpieczyciela | Niezależna opinia |
|---|---|---|
| Zakres uszkodzeń | Czy pominięto konkretne uszkodzenie | Opis i zdjęcia tego uszkodzenia |
| Sposób wyliczenia kosztów naprawy | Stawka roboczogodziny i użyte części | Stawka, części oraz zakres pracy |
| Wartości pojazdu i odpowiedzialność | Przyjęta wartość i udział sprawcy | Wartość auta i podstawa udziału |
Kosztorysy mogą powstać w Audatex, DAT lub Eurotax. Użycie tych systemów nie dowodzi samo w sobie, że wycena ubezpieczyciela jest poprawna.
Sprawdzaj pozycje, a nie tylko sumę końcową. Różnica może wynikać z pominiętej części, stawki robocizny albo innego zakresu naprawy.
Udział odpowiedzialności także wpływa na kwotę roszczenia, lecz nie zmienia technicznego opisu uszkodzeń. Nie mieszaj obu kwestii w jednej kalkulacji.
Zaznacz w dokumentach każdą rozbieżność i przypisz ją do konkretnego uszkodzenia lub założenia kalkulacji.
Jak przygotować dokumenty i zgłosić zastrzeżenia?
Najbardziej pomocne zastrzeżenie wskazuje konkretną pozycję kosztorysu i wyjaśnia, jaki dokument ją podważa. Dokładny opis ułatwia ubezpieczycielowi odniesienie się do sprawy.
Komplet akt może skrócić rozpatrywanie, jeśli odpowiedzialność za wypadek jest jasna. Zwykły czas wynosi wtedy 4-8 tygodni, ale nie jest gwarancją.
Materiały dołączane do zgłoszenia
Przygotuj pięć materiałów, które odnoszą się do zdarzenia i spornych pozycji:
- Dokument pojazdu.
- Zdjęcia z miejsca zdarzenia i uszkodzeń.
- Notatkę policyjną, jeśli powstała.
- Kosztorys ubezpieczyciela.
- Listę pominiętych lub spornych pozycji.
Przy każdej uwadze wskaż, czego dotyczy i jakie dowody ją wspierają. Taka forma jest czytelniejsza niż ogólne stwierdzenie, że wycena jest za niska.
Czas oczekiwania i kompletność akt
Rozpatrzenie szkody zwykle trwa 4-8 tygodni, gdy dokumenty są kompletne, a odpowiedzialność jest jasna. Brak akt albo spór o winę mogą zmienić ten orientacyjny czas.
Warto zachować kopie zgłoszenia i załączników. Dzięki temu możemy ustalić, jakie informacje ubezpieczyciel już otrzymał.
Zapisz datę zgłoszenia i zachowaj potwierdzenie przekazania każdego uzupełnienia.
Jak negocjować dopłatę i kiedy rozważyć sąd?
Skuteczna negocjacja zaczyna się od wskazania każdej spornej kwoty i dokumentu, który uzasadnia jej korektę. Konkret daje ubezpieczycielowi możliwość odpowiedzi na zarzut.
Przed sądem warto ocenić wartość roszczenia, dowody i ryzyko proceduralne. Prawnik może pomóc ocenić, czy spór uzasadnia dalsze kroki.
Reklamacja oparta na konkretnych rozbieżnościach
Możemy uporządkować żądanie dopłaty w czterech krokach:
- Wskazać sporne pozycje kosztorysu.
- Dołączyć dowody techniczne.
- Określić żądaną korektę.
- Zachować całą korespondencję.
Nie wystarczy napisać, że odszkodowanie jest niesprawiedliwe. Warto połączyć każdą kwotę z konkretnym uszkodzeniem lub dokumentem.
Znaczenie postępowania sądowego
Wyrok BGH z 28 stycznia 2025 r. w sprawie VI ZR 300/24 oddalił rewizję ubezpieczyciela w zakresie kosztów naprawy, związanych kosztów prawnych i odsetek. Koszty rewizji poniósł ubezpieczyciel.
Wyrok dotyczył konkretnej sprawy i nie gwarantuje takiego samego wyniku w innych sporach. Własne dowody i podział odpowiedzialności mogą być inne.
Przed podjęciem kroków sądowych prawnik może ocenić szanse i możliwe koszty. Nie ma gwarancji wygranej ani zwrotu wszystkich kosztów prawnych.
Przed pozwem sprawdź, czy żądana kwota, dowody i terminy procesowe są spójne.
Czy Versicherungsombudsmann może pomóc w sporze?
Konsument może skorzystać z bezpłatnego postępowania przed Versicherungsombudsmann w sporach dotyczących m.in. OC komunikacyjnego i autocasco. Ta droga nie jest dostępna dla przedsiębiorców ani firm.
Skutek postępowania zależy od wartości sporu. Poniżej 10 000 € korzystne dla klienta rozstrzygnięcie może wiązać ubezpieczyciela, a w wyższym przedziale wydaje się rekomendację.
| Kto i jaka wartość sporu | Koszt dla konsumenta | Możliwy skutek |
|---|---|---|
| Konsument | Bezpłatnie | Może złożyć skargę w sprawie OC lub autocasco |
| Spór poniżej 10 000 € | Bezpłatnie | Korzystne rozstrzygnięcie może wiązać ubezpieczyciela |
| Spór od 10 000 € do 100 000 € | Bezpłatnie | Wydawana jest niewiążąca rekomendacja |
Postępowanie jest przeznaczone dla osób prywatnych. Przedsiębiorcy i firmy nie mogą składać takich skarg.
Wartość sporu wpływa na możliwy skutek, lecz nie oznacza, że każda skarga zakończy się korzystnie. Sprawa musi mieścić się w zakresie działania ombudsmana.
Bezpłatne postępowanie może być alternatywą dla dalszych rozmów albo pozwu. Nie należy go mylić z wiążącym rozstrzygnięciem w każdym przedziale.
Przed wyborem tej drogi sprawdź wartość sporu i to, czy skarżącym jest osoba prywatna.
Jak pilnować przedawnienia i terminów sądowych?
Regularny termin przedawnienia roszczeń odszkodowawczych po wypadku wynosi 3 lata i co do zasady liczy się od końca roku, w którym powstało roszczenie. Termin trzeba odróżnić od czasu doręczenia pozwu.
Samo wniesienie pozwu nie zawsze rozwiązuje problem przedawnienia. Znaczenie mogą mieć także zaliczka sądowa i skuteczne doręczenie pozwu.
Trzyletni termin roszczenia
Ogólna reguła przewiduje trzyletni termin. Bieg rozpoczyna się co do zasady z końcem roku, w którym powstało roszczenie.
| Zdarzenie | Termin lub opóźnienie | Znaczenie |
|---|---|---|
| Regularne przedawnienie | 3 lata | Ogólny termin roszczenia odszkodowawczego |
| Liczenie terminu | Od końca roku | Tak co do zasady rozpoczyna się bieg terminu |
| Opóźnienie w zaliczce w sprawie Darmstadt | 17 dni | Nie zapobiegło skutecznie przedawnieniu |
Zaliczka sądowa i skuteczne doręczenie pozwu
Landgericht Darmstadt 19 września 2025 r. ocenił sprawę, w której opóźnienie w zapłacie zaliczki przekroczyło 14 dni. Takie opóźnienie mogło zagrozić wstecznemu skutkowi doręczenia pozwu.
W tej sprawie zaliczka wpłynęła z 17-dniowym opóźnieniem i nie pozwoliła skutecznie zapobiec przedawnieniu. Nie jest to uniwersalny ustawowy termin dla wszystkich pozwów.
Sprawa przed Landgericht Darmstadt pokazuje, że procedura doręczenia może mieć znaczenie obok ogólnego terminu przedawnienia.
Jeśli sprawa zbliża się do przedawnienia, terminowo uzgodnij z prawnikiem także płatność zaliczki sądowej.
Kiedy ubezpieczyciel może odmówić wypłaty?
Odmowa wypłaty może wynikać ze sporu o odpowiedzialność, ale nie jest tym samym co zakwestionowanie części kosztorysu. Różnica dotyczy tego, czy ubezpieczyciel odrzuca całe roszczenie, czy tylko jego część.
Ubezpieczyciel może odmówić, gdy nie wykazano podstaw odpowiedzialności albo roszczenie nie wiąże się ze zdarzeniem. Spór o wysokość szkody może natomiast dotyczyć tylko wybranych pozycji.
Odmowa odpowiedzialności i spór o kwotę to dwie różne kwestie. Zawsze sprawdź, którą z nich wskazuje ubezpieczyciel.
§ 7 StVG dotyczy odpowiedzialności właściciela pojazdu za szkody związane z jego używaniem. § 18 StVG odnosi się do odpowiedzialności kierującego.
Na podstawie § 115 VVG poszkodowany może dochodzić roszczenia bezpośrednio od ubezpieczyciela OC. Trzeba jednak wykazać, że zdarzenie i szkoda uzasadniają takie roszczenie.
Przy autocasco zakres ochrony zależy od konkretnej umowy. Warto sprawdzić warunki polisy i wskazaną w niej podstawę odmowy.
Nie każda różnica w kosztorysie oznacza brak odpowiedzialności. Ubezpieczyciel może uznać część szkody, a zakwestionować pozostałe pozycje.
Poproś o wskazanie konkretnej podstawy odmowy i zestaw ją z opisem zdarzenia oraz dokumentami.
Podsumowanie
Najważniejsze jest oparcie żądania na udokumentowanym zakresie uszkodzeń i sprawdzeniu każdej spornej pozycji. Niezależna ekspertyza pomaga uporządkować techniczne podstawy roszczenia, ale sama nie przesądza o wypłacie.
Wysokość odszkodowania zależy także od odpowiedzialności i sposobu rozliczenia. MOTOEXPERT wykonuje w Niemczech wyceny oraz dokumentację szkód, a spór prawny warto omówić z prawnikiem.
Zbierz kosztorys, zdjęcia i korespondencję ubezpieczyciela, a następnie zdecyduj, czy potrzebujesz niezależnych oględzin lub porady prawnej.
FAQ
Co to jest ekspertyza techniczna?
Czy odszkodowanie może być wyższe od poniesionej szkody?
Na kim spoczywa obowiązek udowodnienia szkody?
Czy warto iść do sądu z ubezpieczycielem?
Co zrobić, jeśli wycena szkody jest zbyt niska?
Jak negocjować z ubezpieczycielem?
Kiedy nie przysługuje odszkodowanie?
Jak walczyć z ubezpieczycielami, którzy zaniżają odszkodowania?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |