Po kolizji kierowca może otrzymać wycenę naprawy, która nie odpowiada widocznym uszkodzeniom ani dalszym skutkom szkody. Kierowca w Niemczech może zauważyć pęknięty zderzak, a kalkulacja ubezpieczyciela sprawcy obejmie tylko jego część. Taka różnica utrudnia ocenę, czy odszkodowanie w Niemczech uwzględnia wszystkie ważne skutki wypadku.
Niezależna ekspertyza techniczna ujawnia pełny zakres szkody według standardów M, choć to określenie nie oznacza tu formalnej normy technicznej. Raport może pomóc nam uporządkować fakty i wskazać, które pozycje wymagają wyjaśnienia. Ekspertyza dostarcza ustaleń technicznych, ale sama nie decyduje o wypłacie.
Warto więc odróżnić ustalenie technicznego rozmiaru szkody od decyzji o tym, jaka kwota zostanie wypłacona.
Najważniejsze informacje
- Ekspertyza może opisać widoczne i ukryte uszkodzenia pojazdu.
- Raport techniczny nie zastępuje decyzji ubezpieczyciela sprawcy.
- Własny rzeczoznawca może ocenić kwestie sporne w wycenie szkody.
- Zakres badania i koszt zależą od konkretnej sprawy.
- Porównuj wyceny po pozycjach, nie tylko po końcowej kwocie.
Niezależna ekspertyza techniczna ujawnia pełny zakres szkody według standardów M: co zawiera raport?
Raport powypadkowy może opisywać zarówno uszkodzenia widoczne, jak i skutki, których nie da się ocenić wyłącznie na podstawie oględzin z zewnątrz. Określenie „standardy M” nie jest tu nazwą formalnego standardu. Liczy się zakres zlecenia oraz to, jakie pytania techniczne ma wyjaśnić ekspert.
Ekspertyza powypadkowa może objąć uszkodzenia, koszt naprawy i wybrane skutki finansowe szkody. Dokładna analiza techniczna pojazdu może połączyć zdjęcia, opis stanu auta i kalkulację. Kosztorys warsztatowy to kalkulacja przewidywanych kosztów naprawy, która nie określa wszystkich skutków szkody, takich jak utrata wartości pojazdu.
Ekspertyza może pokazać więcej niż koszt naprawy, jeśli zlecenie obejmuje także inne skutki szkody.
Uszkodzenia i kalkulacja naprawy
Opis może wskazywać widoczne uszkodzenia, a dokumentacja fotograficzna utrwala ich położenie i rozmiar. Podczas naprawy mogą ujawnić się uszkodzenia ukryte, których nie widać z zewnątrz.
Rzeczoznawca może oszacować koszt naprawy, wskazując potrzebne części i prace. Takie wyliczenie zawiera założenia kalkulacyjne, a nie tylko techniczne ustalenia z oględzin.
Warto oddzielić potwierdzony stan pojazdu od przewidywanych kosztów. Na przykład zarysowanie może być widoczne, lecz jego przyczyna lub zakres naprawy mogą wymagać dalszej oceny.
Wartość pojazdu i następstwa szkody
Raport może wskazywać wartość odtworzeniową pojazdu przed wypadkiem oraz wartość pozostałości po uszkodzeniu. Te dane pomagają opisać sytuację, gdy naprawa nie jest ekonomicznie uzasadniona, czyli występuje szkoda całkowita.
Ekspert może też ocenić utratę wartości rynkowej auta po naprawie. Przy szkodzie całkowitej może oszacować czas potrzebny na zakup pojazdu zastępczego.
Dokładny zakres zależy od sprawy i zleconych czynności. Sprawdź, czy dokument obejmuje wszystkie elementy szkody, które mają znaczenie w Twojej sprawie.
Kiedy warto zlecić niezależną opinię po wypadku?
Sama wysokość rachunku nie przesądza o potrzebie ekspertyzy, bo znaczenie mają także sporne okoliczności i możliwe skutki szkody. Nie ma jednej granicy, która automatycznie rozstrzyga każdą sprawę. Niezależna ocena może być uzasadniona przy wyższej szkodzie i przy niższej kwocie, gdy istnieje konkretny spór.
W praktyce pojawiają się różne punkty odniesienia. Poniższe kwoty pochodzą z odrębnych ujęć i nie tworzą jednej ustawowej granicy.
| Punkt odniesienia | Kwota | Sytuacja | Praktyczne znaczenie |
|---|---|---|---|
| Wskazanie dla ekspertyzy | Ponad 1 000 euro brutto | Wyższa szkoda powypadkowa | Ekspertyza może pomóc ustalić zakres szkody |
| Próg szkody drobnej w ujęciu S DRIVE | Do 750 euro kosztów naprawy | Niewielka szkoda | W tym ujęciu koszty ekspertyzy OC nie są pokrywane |
| Niższa kwota przy sporze | Bez stałej kwoty | Spór lub możliwa utrata wartości | Znaczenie ma konkretna kwestia do wyjaśnienia |
Próg 750 euro kosztów naprawy jest wskazywany jako granica szkody drobnej w tym ujęciu, a nie powszechna reguła prawna. Wskazanie S DRIVE nie rozstrzyga automatycznie innych spraw.
Gdy wysokość szkody przekracza 1 000 euro
Przy szkodzie powyżej 1 000 euro brutto ekspertyza jest szczególnie uzasadniona. Nie oznacza to jednak, że każda naprawa poniżej tej kwoty wymaga rezygnacji z opinii.
Gdy spór dotyczy czegoś więcej niż kwoty
Rzeczoznawca samochodowy może pomóc, gdy strony różnią się w ocenie przyczyny lub zakresu uszkodzeń. Opinia może też wyjaśnić możliwą utratę wartości.
- Spór o winę lub przebieg zdarzenia.
- Spór o wysokość szkody.
- Możliwa utrata wartości pojazdu.
- Podejrzenie szkody całkowitej.
- Ryzyko dalszego sporu o roszczenie.
Przed zamówieniem opinii sprawdź, czy w Twojej sprawie istnieje konkretna kwestia techniczna do wyjaśnienia.
Czy poszkodowany może wybrać własnego rzeczoznawcę?
Poszkodowany może wybrać własnego rzeczoznawcę zamiast korzystać wyłącznie z osoby wskazanej przez ubezpieczyciela. Wybór należy do poszkodowanego, a propozycja ubezpieczyciela sprawcy nie odbiera tej możliwości. Niezależność eksperta nie oznacza obietnicy wyższej wypłaty.
Własna opinia techniczna może pomóc wyjaśnić rozbieżności w ocenie szkody. Warto jednak sprawdzić, czy ekspert jasno opisuje zakres pracy i podstawy swoich wniosków.
Niezależność od propozycji ubezpieczyciela
Ubezpieczyciel może zaproponować własną ocenę lub wskazać rzeczoznawcę. Poszkodowany nadal może zlecić niezależną ocenę techniczną innej osobie.
Wybierając eksperta, skupmy się na jego doświadczeniu i jasnych warunkach zlecenia. Sam fakt, że rzeczoznawca nie pracuje dla ubezpieczyciela, nie przesądza o treści opinii.
Jak sprawdzić zakres zlecenia
Przed podpisaniem umowy poprośmy o jasne wskazanie, jakie kwestie ekspert zbada i co otrzymamy. Ta krótka lista ułatwia rozmowę:
- Doświadczenie w ocenach szkód samochodowych.
- Jasny zakres oględzin i prac.
- Sposób dokumentowania ustaleń.
- Zasady ustalenia wynagrodzenia.
Zapytajmy również, czy raport będzie zawierał odpowiedzi na konkretne pytania dotyczące naszej szkody. Ogólna ekspertyza może nie rozstrzygnąć punktu, który wywołał spór.
Przed podpisaniem zlecenia poproś o potwierdzenie zakresu oględzin i raportu na piśmie.
Kto pokrywa koszt ekspertyzy w Niemczech?
W typowej sprawie z OC sprawcy koszt ekspertyzy powypadkowej pokrywa ubezpieczyciel sprawcy, jeśli jej zlecenie jest uzasadnione. Nie dzieje się to automatycznie w każdej sprawie. Możliwość rozliczenia zależy od zasadności opinii i okoliczności szkody.
Przy ustalaniu odpowiedzialności za koszty znaczenie ma także to, czy ekspertyza była potrzebna do oceny roszczenia. Zanim zamówimy usługę, warto znać jej zakres i warunki wynagrodzenia.
Koszt w typowej sprawie z OC sprawcy
W typowej sprawie ubezpieczenia OC sprawcy koszt ponosi ubezpieczyciel sprawcy. § 249 BGB wiąże się z dochodzeniem uzasadnionych kosztów przywrócenia stanu sprzed szkody.
To nie oznacza gwarancji zwrotu każdego rachunku. Znaczenie ma to, czy zlecenie było rozsądne w danych okolicznościach i czy jego zakres odpowiadał potrzebom sprawy.
Ekspertyza może być mniej przekonująca jako wydatek, gdy nie wnosi nowych ustaleń. Warto zatem określić, jakie pytanie ma rozstrzygnąć rzeczoznawca.
Co sprawdzić przed zleceniem
Przed zleceniem zapiszmy zakres pracy, stawkę i ewentualne koszty dodatkowych badań. Zachowajmy też umowę oraz rachunek, ponieważ opisują one wykonane czynności.
Jeśli ubezpieczyciel kwestionuje odpowiedzialność albo zasadność kosztu, warto zasięgnąć porady prawnej. Prawnik może ocenić dokumenty w świetle konkretnego przebiegu sprawy.
Nie zakładajmy z góry, że ubezpieczyciel zwróci całą kwotę. Zachowaj zlecenie i rachunek, a przed poniesieniem kosztu upewnij się, jaki zakres pracy obejmie ekspert.
Jak przebiegają oględziny i analiza techniczna?
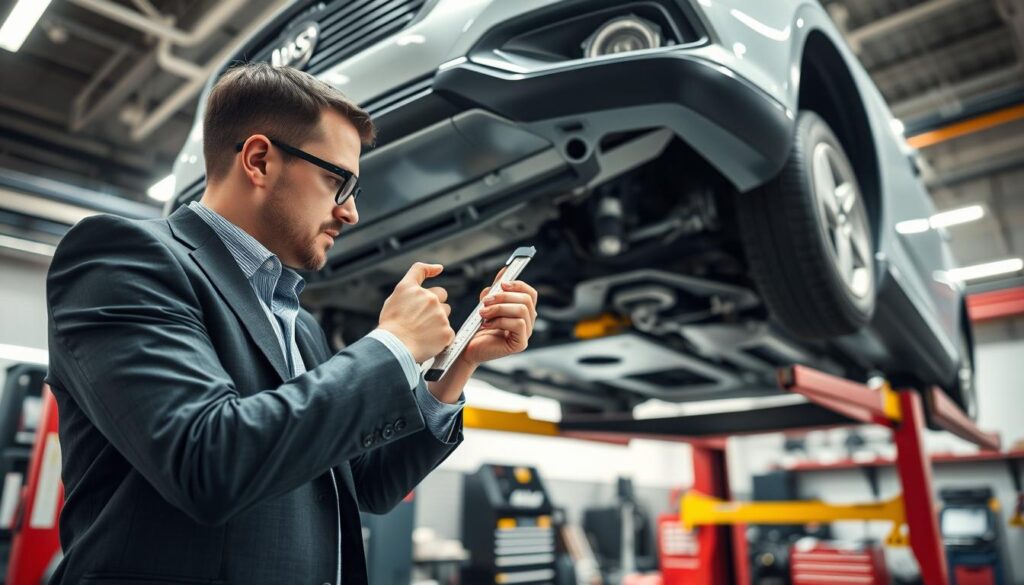
Oględziny zaczynają się od identyfikacji pojazdu i udokumentowania jego stanu, a pomiary dobiera się do stwierdzonych uszkodzeń. Nie każde auto wymaga tych samych badań. Zakres analizy technicznej wynika z konkretnego przypadku.
Ekspert może ocenić nadwozie i podwozie, a w razie potrzeby wykonać pomiar geometrii osi lub odczytać pamięć błędów. Takie czynności uzupełniają ocenę techniczną pojazdu.
Oględziny i dokumentowanie stanu pojazdu
Rzeczoznawca najpierw ustala tożsamość auta na podstawie danych pojazdu. Potem ogląda nadwozie i podwozie, zwracając uwagę na uszkodzenia związane ze zdarzeniem.
Fotografie pokazują położenie śladów, ich rozmiar i relację do innych części. Ekspert może także odnotować wcześniejsze uszkodzenia, aby oddzielić je od nowej szkody.
Warto wskazać objawy, które pojawiły się po kolizji, nawet jeśli nie widać ich na karoserii. Odgłosy, drgania lub komunikaty na desce mogą pomóc określić potrzebę dalszych badań.
Pomiary oraz diagnostyka, gdy są potrzebne
Pomiar geometrii osi może pomóc wykryć odchylenia, których nie widać podczas zwykłych oględzin. Odczyt pamięci błędów może wskazać zapisane problemy układów pojazdu.
| Czynność | Co sprawdza | Kiedy może być potrzebna | Co wnosi do oceny |
|---|---|---|---|
| Ocena stanu pojazdu | Widoczne ślady i stan auta | Przy każdej analizie | Opisuje ogólny stan pojazdu |
| Pomiar geometrii osi | Ustawienie kół i osi | Po uderzeniu w koło lub podwozie | Ujawnia możliwe odchylenia |
| Odczyt pamięci błędów | Zapisane błędy układów | Gdy pojawiły się komunikaty | Wskazuje zapisane nieprawidłowości |
| Dodatkowe badanie elementu | Wskazany podzespół | Gdy oględziny ujawnią problem | Pomaga ocenić konkretną część |
Badania dobiera się do uszkodzeń, a nie do gotowego zestawu dla każdego auta. Poproś o odnotowanie w raporcie, które badania wykonano, a które uznano za niepotrzebne.
Jakie elementy powinien zawierać raport powypadkowy?
Użyteczny raport łączy opis i zdjęcia uszkodzeń z kalkulacją oraz jasno zapisanymi wnioskami rzeczoznawcy. Wnioski powinny mieć podstawę w dokumentacji i ustaleniach. Zakres raportu zależy od zleconych czynności i pytań w sprawie.
Ekspertyza powypadkowa może także opisywać przyczynę szkody lub wiarygodność przebiegu zdarzenia. Te kwestie pojawią się w raporcie, gdy obejmuje je zlecenie.
Dokumentacja i ustalenie zakresu szkody
Opis uszkodzeń powinien wskazywać, które części wymagają naprawy lub wymiany. Zdjęcia ułatwiają sprawdzenie, czy opis odpowiada widocznemu stanowi samochodu.
Jeśli strony spierają się o przebieg zdarzenia, rzeczoznawca może ocenić, czy ślady pasują do przedstawionej wersji. Taka analiza nie zastępuje ustalenia odpowiedzialności prawnej.
Raport może zawierać ocenę przyczyny szkody oraz wiarygodności zdarzenia, jeśli stanowi to część zlecenia. Nie każda ekspertyza bada te zagadnienia.
Kalkulacja naprawy oraz wycena pojazdu
Kalkulacja lub prognoza naprawy może wskazywać części, robociznę i przewidywany koszt. Rzeczoznawca może również ustalić wartość pojazdu, jeśli ma to znaczenie dla rozliczenia szkody.
Po zakończeniu naprawy ekspert może sprawdzić rachunek i porównać go z wykonanymi pracami. To przydatne, gdy końcowa faktura różni się od wcześniejszej kalkulacji.
Opinia o utracie wartości nie musi występować w każdej ekspertyzie. Warto sprawdzić, czy została zlecona osobno i czy raport ją omawia.
Spis załączników pomaga sprawdzić kompletność dokumentacji. Porównaj go z opisem, aby upewnić się, że kluczowe fotografie i dokumenty dołączono do opinii.
Czym różni się ekspertyza od kosztorysu warsztatowego?
Kosztorys warsztatowy odpowiada przede wszystkim na pytanie, ile może kosztować naprawa, a ekspertyza może opisać także inne skutki szkody. To różne dokumenty o odmiennym celu. Kosztorys koncentruje się na naprawie, a zakres ekspertyzy może być szerszy.
Kosztorys warsztatowy to kalkulacja przewidywanych kosztów naprawy, która sama nie określa wszystkich skutków szkody. Zakres ekspertyzy powypadkowej zależy od tego, co obejmuje zlecenie.
| Zagadnienie | Kosztorys warsztatowy | Ekspertyza powypadkowa |
|---|---|---|
| Koszty naprawy | Główny zakres kalkulacji | Może je oszacować |
| Ukryte uszkodzenia | Może ich nie obejmować | Może je opisać po badaniu |
| Utrata wartości | Nie określa jej samodzielnie | Może ją ocenić na zlecenie |
| Utracona możliwość korzystania | Nie określa tego skutku | Może opisać go zależnie od zlecenia |
| Wartość odtworzeniowa | Nie ustala jej zwykle | Może ją uwzględnić |
Kalkulacja warsztatowa może przedstawić przewidywane części i prace potrzebne do naprawy. Nie musi jednak oceniać, czy uszkodzenie obniża rynkową wartość auta po naprawie.
Ekspertyza może połączyć ustalenia techniczne z dodatkowymi ocenami, jeśli obejmuje je zlecenie. Może więc dotyczyć wartości pojazdu, jego pozostałości lub utraconej możliwości korzystania.
Oba dokumenty mogą się uzupełniać, lecz nie są zamienne. Kosztorys nie staje się pełną ekspertyzą tylko dlatego, że zawiera szczegółową kalkulację naprawy.
Sprawdź, czy przedmiotem sporu jest sama kalkulacja naprawy, czy również wartość i pozostałe następstwa uszkodzeń.
Czy opinia techniczna przesądza o wysokości odszkodowania?
Ekspertyza dostarcza technicznych ustaleń, ale sama nie zobowiązuje ubezpieczyciela do wypłaty kwoty wskazanej przez rzeczoznawcę. Raport nie jest decyzją o roszczeniu. Ubezpieczyciel ocenia dokumenty, odpowiedzialność i żądaną kwotę.
Opinia może pomóc wykazać albo zakwestionować konkretną pozycję wyceny szkody. Nie gwarantuje jednak określonej kwoty odszkodowania.
Warto oddzielić trzy kwestie: techniczny zakres uszkodzeń, odpowiedzialność za wypadek i decyzję o roszczeniu. Rzeczoznawca ocenia stan techniczny, a nie rozstrzyga sam, kto odpowiada prawnie.
W Niemczech §§ 7 i 18 StVG dotyczą odpowiedzialności właściciela pojazdu i kierującego za szkody związane z ruchem pojazdu. Ich zastosowanie w konkretnej sprawie nie należy do rzeczoznawcy.
Jeśli raport wskazuje pominięte uszkodzenie, możemy przedstawić zdjęcia lub wyniki badania jako dowód. Jeśli różnica dotyczy założeń kalkulacji, warto wskazać właśnie tę pozycję.
Ubezpieczyciel sprawcy może uznać część ustaleń, zakwestionować inne albo poprosić o dodatkowe dokumenty. Dlatego czytelny raport powinien wiązać wnioski z konkretnymi śladami i danymi.
Nie traktujmy opinii jako obietnicy wypłaty. Jej wartość polega na wyjaśnieniu faktów, które można zestawić z argumentami ubezpieczyciela.
Jeśli nie zgadzasz się z decyzją, wskaż konkretne ustalenie techniczne lub pozycję kalkulacji, której dotyczy zastrzeżenie.
Jak ekspertyza wpływa na wycenę szkody całkowitej?
Przy podejrzeniu szkody całkowitej rzeczoznawca zestawia koszt naprawy z wartością pojazdu i ocenia, czy naprawa jest zasadna. Nie decyduje jeden procent dla każdego auta. Ocena zależy od danych i okoliczności konkretnej szkody.
Rzeczoznawca może porównać przewidywany koszt naprawy z wartością pojazdu przed wypadkiem. Takie zestawienie pomaga opisać, czy naprawa ma uzasadnienie ekonomiczne.
Koszt naprawy a wartość pojazdu
Wartość pojazdu przed wypadkiem stanowi ważny punkt odniesienia dla wyceny szkody. Rzeczoznawca może uwzględnić stan auta, jego wyposażenie i dane potrzebne do oceny wartości.
Nie sprowadzajmy tej oceny do jednego procentowego progu. Znaczenie mają między innymi przewidywane koszty, stan pojazdu i zasady rozliczenia szkody.
Wartość pozostałości i dalsze skutki
Raport może podać wartość pozostałości, czyli wartość pojazdu po uszkodzeniu. Ten element pomaga pokazać, co pozostaje po zdarzeniu i jak można rozliczyć szkodę.
Ekspertyza może też ocenić utratę wartości rynkowej po naprawie. To odrębny skutek, którego sama kalkulacja kosztów naprawy nie opisuje.
Przy szkodzie całkowitej znaczenie może mieć przestój pojazdu i przewidywany czas naprawy. Raport może też uwzględnić czas potrzebny na zakup pojazdu zastępczego.
Wszystkie te ustalenia zależą od konkretnej sprawy. Sprawdź, czy raport odrębnie pokazuje wartość pojazdu przed wypadkiem i wartość pozostałości.
Jakie szkody techniczne bada się poza kolizją drogową?
Ekspertyza techniczna może być potrzebna także wtedy, gdy spór dotyczy awarii podzespołu, pożaru, kradzieży albo jakości lakieru. Nie każda szkoda zaczyna się od kolizji. Badanie powinno odpowiadać na konkretne pytanie o przyczynę lub zakres problemu.
Rzeczoznawca może badać usterki silnika i skrzyni biegów, pożary pojazdów, kradzieże oraz wady lakiernicze. Każdy typ sprawy wymaga innych ustaleń.
Uszkodzenia podzespołów i pożar
Przy uszkodzeniu silnika lub skrzyni biegów ekspert może ustalić zakres szkody i jej możliwą przyczynę. Może też ocenić koszty oraz możliwości naprawy.
Ocena może obejmować odpowiedzialność i wartości ważne dla rozliczenia szkody. Samo stwierdzenie awarii nie przesądza jednak, czy przyczyną była wada, zużycie czy wcześniejsza naprawa.
Przy pożarze ekspert bada techniczne przyczyny i przebieg zdarzenia. Może również ocenić koszty oraz możliwość naprawy pojazdu.
W razie potrzeby badania laboratoryjne części mogą wspierać ustalenia. Takie analizy są dobierane do stanu elementu i pytania, na które trzeba odpowiedzieć.
Wady lakiernicze stanowią osobny temat. Ekspert może ocenić jakość powłoki i wskazać widoczne nieprawidłowości.
Kradzież oraz wiarygodność przebiegu zdarzenia
W sprawie kradzieży można badać kluczyki, zamki, ślady i układy elektroniczne. Ekspert może sprawdzić kluczyki mechanicznie oraz elektronicznie.
Analiza może objąć identyfikację pojazdu i wiarygodność przebiegu zdarzenia. Jej celem jest ustalenie, czy ślady pasują do przedstawionego opisu.
Przy nietypowym uszkodzeniu zleć ekspertowi konkretne pytanie o przyczynę, zakres i możliwy sposób naprawy.
Co zrobić, gdy usterka pojawiła się po naprawie albo bez wypadku?
Usterka wymagająca analizy technicznej może ujawnić się po naprawie lub zakupie auta, nawet jeśli nie doszło do wypadku. Najpierw ustalmy historię problemu, zamiast od razu przypisywać winę. Badanie powinno odróżnić wcześniejsze uszkodzenie, zużycie i możliwy problem z naprawą lub częścią.
Podobna potrzeba może pojawić się przy podejrzeniu wady części. Sama kolejność zdarzeń nie przesądza jeszcze o przyczynie awarii.
Po nieudanej naprawie warto ustalić, które prace wykonano i kiedy pojawiły się objawy. Rzeczoznawca może wtedy sprawdzić, czy stan auta pasuje do opisu naprawy.
Przy zakupie używanego samochodu analiza może dotyczyć wcześniejszych uszkodzeń lub stanu technicznego. Ekspert nie powinien zakładać przyczyny przed zbadaniem pojazdu.
Trzeba rozróżnić zwykłe zużycie od usterki związanej z częścią lub usługą. To ważne, bo te przyczyny mogą prowadzić do innych wniosków i dalszych działań.
VIN pozwala jednoznacznie zidentyfikować pojazd. Standardowy VIN współczesnego auta ma 17 znaków i pomaga powiązać dokumenty z właściwym samochodem.
Faktury i dokumenty serwisowe pokazują, jakie prace wykonano oraz jakie części zamontowano. Chronologiczny opis objawów ułatwia ustalenie, kiedy problem stał się zauważalny.
Zanim zlecisz badanie, zbierz faktury, dokumenty serwisowe oraz chronologiczny opis pierwszych objawów.
Jak porównać ustalenia rzeczoznawcy z wyceną ubezpieczyciela?
Porównuj obie wyceny po pozycjach, a nie tylko po końcowej kwocie. Różnica w sumie może wynikać z kilku odmiennych założeń. Każdą rozbieżność sprawdzaj przez wskazanie pozycji i dokumentu.
Kalkulacje napraw mogą powstawać w systemach Audatex, DAT i Eurotax. Sam użyty system nie rozstrzyga o kompletności danych ani prawidłowości założeń.
| Pozycja do sprawdzenia | Wycena ubezpieczyciela | Ekspertyza niezależna | Dokument potwierdzający |
|---|---|---|---|
| Zakres części i robocizny | Wskazane części i stawki | Własna lista i kalkulacja | Kalkulacje naprawy |
| Uszkodzenia pominięte lub ukryte | Pozycje ujęte w ocenie | Opis dodatkowych śladów | Zdjęcia i wyniki oględzin |
| Wartość pojazdu i pozostałości | Przyjęte wartości | Odrębne ustalenia eksperta | Raport i dane pojazdu |
| Utrata wartości lub inne następstwa | Uwzględnione skutki szkody | Zakres zleconej oceny | Opinia i dokumenty sprawy |
Przy częściach sprawdźmy, czy obie kalkulacje opisują te same elementy i zakres prac. Warto porównać także przyjęte stawki robocizny oraz liczbę potrzebnych czynności.
Przy ukrytych uszkodzeniach zapytajmy, czy każda wycena uwzględnia te same ślady. Zdjęcia i wyniki badań mogą pokazać, skąd wynika różnica.
Wycena pojazdu i pozostałości powinna opierać się na czytelnych danych. Porównajmy założenia dotyczące stanu auta przed szkodą i po niej.
Zapisz każdą różnicę wraz z pytaniem, jakiego zdjęcia, pomiaru lub dokumentu wymaga jej wyjaśnienie.
Jak wykorzystać opinię w dalszym postępowaniu?
Najbardziej użyteczna odpowiedź na zaniżoną lub sporną wycenę wskazuje konkretną pozycję i dokument potwierdzający różnicę. Ogólne zastrzeżenie jest słabsze niż pytanie o konkretny element. Raport może wesprzeć roszczenie, ale nie gwarantuje pozytywnej decyzji.
Uporządkujmy dokumenty tak, aby ubezpieczyciel sprawcy mógł łatwo znaleźć każdą kwestionowaną pozycję. Krótki opis wraz z dowodem ułatwia rzeczową odpowiedź.
Uporządkowanie dokumentów i zastrzeżeń
Przed wysłaniem stanowiska przygotujmy raport, załączniki i listę różnic. Możemy pracować według tych kroków:
- Zachowaj raport oraz wszystkie załączniki.
- Zestaw rozbieżności między wycenami.
- Przypisz dokument do każdej kwestionowanej pozycji.
- Sformułuj konkretne pytania techniczne.
- Zachowaj całą korespondencję z ubezpieczycielem.
Jeśli zdjęcie pokazuje uszkodzenie, nazwijmy plik i wskażmy stronę raportu, której dotyczy. Taki układ ogranicza ryzyko, że dowód zostanie pominięty.
Kontakt z ubezpieczycielem i pomoc prawna
Poszkodowany może kierować roszczenie bezpośrednio do ubezpieczyciela OC sprawcy na podstawie § 115 VVG. Przepis ten stanowi podstawę bezpośredniego roszczenia wobec ubezpieczyciela.
W piśmie wskażmy, z czym się nie zgadzamy i jaki dokument potwierdza nasze stanowisko. Unikajmy samego stwierdzenia, że wycena jest zbyt niska.
Jeśli spór dotyczy odpowiedzialności lub prawnej oceny roszczenia, skonsultujmy sprawę z prawnikiem. Opinia techniczna może pomóc w rozmowie, lecz nie rozstrzyga prawnych wątpliwości.
Przed wysłaniem zastrzeżeń sprawdź, czy każda kwestionowana pozycja ma przypisany dowód lub precyzyjne pytanie.
Od czego zależy koszt niezależnej ekspertyzy?
Koszt ekspertyzy zależy przede wszystkim od zakresu pracy, potrzebnych badań i warunków wykonania oględzin. Warto poznać warunki wcześniej. Na wycenę wpływają cztery praktyczne czynniki: zakres, badania, miejsce i pilność.
Nie każda sprawa wymaga takiego samego czasu pracy. Jasne zlecenie pozwala lepiej ocenić, co obejmuje wynagrodzenie rzeczoznawcy samochodowego.
Pierwszym czynnikiem jest zakres oględzin. Ocena kilku uszkodzonych części może wymagać mniej pracy niż analiza wielu podzespołów i dodatkowych skutków szkody.
Drugim jest potrzeba dodatkowych badań, takich jak pomiary lub diagnostyka. Każda dodatkowa czynność może zmienić czas pracy i końcowy koszt.
Trzecim czynnikiem jest dostępność auta oraz miejsce oględzin. Utrudniony dostęp lub dojazd może wymagać innej organizacji badania.
Czwartym jest pilność opracowania. Krótki termin może wymagać szybszej pracy niż standardowy czas przygotowania raportu.
Przed zleceniem zapytajmy eksperta o konkretne warunki:
- Co dokładnie obejmuje zlecenie?
- Jakie dodatkowe czynności mogą zwiększyć koszt?
- Kiedy klient otrzyma raport?
- Jakie dokumenty są potrzebne?
Poproś o wycenę odnoszącą się do opisanej szkody i wyszczególniającą możliwe dopłaty przed rozpoczęciem prac.
Kiedy dodatkowa ekspertyza może nie być potrzebna?
Dodatkowa ekspertyza może nie być potrzebna, gdy dotychczasowe materiały jasno opisują szkodę i nikt nie kwestionuje ważnych ustaleń. Nowe badanie ma sens, gdy może dostarczyć nowych danych. Decyzję warto oprzeć na kompletności dokumentów, sporze i potrzebie pomiarów.
Jeśli dokumentacja już odpowiada na ważne pytania, kolejna opinia może niewiele zmienić. Podobnie, gdy strony akceptują kluczowe ustalenia dotyczące szkody.
Trzecim sygnałem jest brak potrzeby dalszych pomiarów. Jeśli dodatkowe badanie nie ujawni nowych informacji, jego wpływ na sprawę może być ograniczony.
Inaczej wygląda sytuacja, gdy dokumenty nie pokazują pełnego zakresu szkody. Brak zdjęć, opisu lub danych o naprawie może utrudniać ocenę.
Opinia może być przydatna przy sporze o przyczynę albo zakres uszkodzeń. Taki spór powinien dotyczyć konkretnej kwestii, którą ekspert może zbadać.
Potrzeba dodatkowych pomiarów także przemawia za oceną techniczną. Sama niepewność nie wystarcza, jeśli badanie nie odpowie na żadne ważne pytanie.
Wstępna konsultacja może pomóc ocenić, czy pełne badanie ma sens. Nie przesądza jednak o wyniku roszczenia ani o decyzji ubezpieczyciela.
Przed zleceniem pełnego raportu ustalmy, jakie nowe dane może przynieść badanie i czy odpowie na konkretny spór.
Przed zleceniem pełnego raportu zapytaj, jakie nowe ustalenie ma wnieść i jak wpłynie na Twoją sprawę.
Podsumowanie
Rzetelna ekspertyza porządkuje ustalenia techniczne, lecz o wypłacie decyduje rozpatrzenie roszczenia. W Niemczech niezależny rzeczoznawca może pomóc opisać zakres szkody i wskazać rozbieżności w wycenie.
Ocena techniczna pojazdu nie gwarantuje konkretnej decyzji ani kwoty odszkodowania. Jej wartość rośnie, gdy odpowiada na jasno określone pytania i opiera się na dokumentach.
Zanim zamówimy opinię, zbierzmy wycenę ubezpieczyciela, zdjęcia, dokumenty naprawy i pytania do eksperta. Zbierz dokumenty dotyczące szkody i poproś rzeczoznawcę o jasne określenie, jakie kwestie może zbadać.
FAQ
Co zawiera ekspertyza techniczna?
Jaki paragraf ekspertyzy?
Ile kosztuje ekspertyza techniczna?
Czym się różni opinia techniczna od ekspertyzy?
Czy niezależna ekspertyza gwarantuje wyższe odszkodowanie?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |