Po wypadku w Niemczech wysokość wypłaty zależy od tego, czy dokumentacja szkody obejmuje rzeczywisty zakres uszkodzeń i uzasadnione koszty.
Jako poszkodowani możemy porównać wycenę z uszkodzeniami, zanim zaakceptujemy rozliczenie. Ekspertyza opisuje szkody, koszty naprawy i wartość pojazdu, lecz sama nie gwarantuje wyższej wypłaty.
Rozliczenie kosztorysowe to sposób ustalenia i wypłaty odszkodowania na podstawie kosztów naprawy określonych w kosztorysie, bez przedstawienia rachunku za wykonaną naprawę.
Przy ubezpieczeniu OC sprawcy ważne są zarówno oględziny, jak i dokumenty złożone ubezpieczycielowi. Pokażemy, jak sprawdzić wycenę i zaplanować dalsze działania.
Przed zaakceptowaniem rozliczenia sprawdź, jakie dane i założenia wpłynęły na wyliczenie.
Najważniejsze informacje
- Ekspertyza opisuje techniczny zakres uszkodzeń i możliwe koszty naprawy.
- Rzeczoznawca samochodowy może pomóc wykryć różnice między stanem auta a kosztorysem.
- Opinia nie przesądza o decyzji ubezpieczyciela ani o kwocie wypłaty.
- Przy małej szkodzie prostsza dokumentacja może być wystarczająca.
- Porównuj konkretne pozycje kalkulacji, a nie tylko sumę końcową.
- Przy własnym AC najpierw sprawdź zasady zapisane w polisie.
Niezależna analiza techniczna zwiększa szanse na właściwe odszkodowanie według s: co sprawdza rzeczoznawca?
Ekspertyza pomaga, gdy niezależna ocena techniczna pokazuje, które uszkodzenia i koszty mogły zostać pominięte lub inaczej oszacowane. Najważniejsze jest zestawienie stanu pojazdu z wyceną ubezpieczyciela.
Rzeczoznawca samochodowy może ocenić zakres szkody, technologię naprawy, jej koszt i wartość pojazdu. Ekspertyza daje techniczną podstawę do porównania, ale nie gwarantuje określonego odszkodowania.
Ekspertyza dokumentuje techniczne różnice, lecz o wypłacie decyduje ubezpieczyciel lub sąd.
Jakie ustalenia wnosi ekspertyza
Rzeczoznawca może sprawdzić, czy wycena obejmuje wszystkie ślady wypadku i potrzebne prace. Na przykład oceni, czy uszkodzony zderzak wymaga wymiany, czy naprawy.
Raport może też porównać przyjęte części, robociznę i koszt naprawy z dokumentacją pojazdu. Kalkulacje naprawy powstają między innymi w systemach Audatex, DAT i Eurotax.
Czego opinia nie rozstrzyga za ubezpieczyciela
System kalkulacyjny porządkuje pozycje i stawki, ale nie zastępuje oględzin konkretnych uszkodzeń. Dwie kalkulacje mogą się różnić, choć żadna nie zawiera błędu.
Opinia nie ustala też sama odpowiedzialności za wypadek ani wiążącej kwoty świadczenia. Traktuj raport jako udokumentowany argument do oceny roszczenia, nie jako wiążącą decyzję o wypłacie.
Kiedy warto zamówić opinię i co oznacza szkoda bagatelna?
Pełna ekspertyza jest zwykle najbardziej uzasadniona wtedy, gdy rozmiar uszkodzeń lub wysokość roszczenia budzi realne wątpliwości. Nie zamawiaj jej automatycznie przy drobnym uszkodzeniu o niewielkiej wartości.
Około 750-1 000 euro to orientacyjny zakres, a nie ustawowa granica szkody bagatelnej. Znaczenie mają rodzaj uszkodzeń i spór o koszt naprawy.
Przy szkodzie bagatelnej do 750 euro ubezpieczyciele OC zwykle nie wymagają pełnej ekspertyzy. Czasem wystarcza kosztorys lub krótkie opracowanie.
| orientacyjny koszt naprawy | typ dokumentacji do rozważenia | co sprawdzić |
|---|---|---|
| do 750 euro | kosztorys lub krótkie opracowanie | czy szkoda jest prosta i widoczna |
| około 750-1 000 euro | krótka opinia albo pełna ekspertyza | zakres sporu i ukryte szkody |
| wyraźnie powyżej 1 000 euro | pełna ekspertyza do rozważenia | koszt naprawy i kompletność wyceny |
Te wartości pomagają w wyborze dokumentacji, lecz nie zastępują oceny konkretnej szkody. Uszkodzenie czujnika lub mocowania może wymagać szerszej analizy niż widoczna rysa.
Przy szkodzie granicznej najpierw porównaj koszt uproszczonej dokumentacji z zakresem sporu.
Kto wybiera rzeczoznawcę i kiedy ubezpieczyciel zwraca koszt?
Przy niezawinionej szkodzie z OC poszkodowany zasadniczo może sam wskazać rzeczoznawcę, ale zwrot jego honorarium wymaga osobnej oceny. Prawo wyboru nie oznacza automatycznego zwrotu.
Paragraf 249 niemieckiego kodeksu cywilnego, czyli BGB, wiąże naprawienie szkody z przywróceniem stanu sprzed zdarzenia. Zwrot kosztu ekspertyzy zależy od okoliczności oraz tego, czy wydatek był uzasadniony.
Przed zleceniem prywatnej opinii rozważ cztery kwestie:
- Czy odpowiedzialność sprawcy jest jasna?
- Czy ubezpieczyciel przedstawił już własną wycenę?
- Czy rozbieżność uzasadnia koszt prywatnej opinii?
- Czy strony dzielą odpowiedzialność za wypadek?
Wniosek o zwrot powinien zawierać rachunek i wyjaśnienie, dlaczego opinia była celowa. Przy współwinie koszty rzeczoznawcy są rozliczane według udziału stron w odpowiedzialności.
Jeżeli ubezpieczyciel nie wykonał jeszcze własnej oceny, prywatny koszt może wymagać szczególnego uzasadnienia. Opisz, jakie pytanie techniczne wymagało opinii.
Zachowaj rachunek i pokaż konkretnie, jaki problem z wyceną wymagał prywatnej opinii.
Kiedy uszkodzenie auta oznacza szkodę całkowitą?
Szkoda całkowita wymaga porównania kosztu naprawy z wartością auta, a wynik zależy także od tego, czy roszczenie wynika z OC sprawcy, czy z AC. Podstawa rozliczenia jest inna.
Przy OC szkoda całkowita jest zasadniczo rozważana, gdy uzasadniony koszt naprawy przewyższa wartość auta sprzed wypadku. Własne AC stosuje kryteria zapisane w umowie.
| kwestia | OC sprawcy | własne AC |
|---|---|---|
| podstawa rozliczenia | zasady naprawienia szkody | warunki zawartej polisy |
| rola warunków polisy | nie określają roszczenia wobec sprawcy | wyznaczają kryteria szkody |
| znaczenie kosztu naprawy | porównanie z wartością auta | ocena według umowy |
W niemieckiej praktyce roszczenie naprawcze może obejmować koszt naprawy do 130% wartości odtworzeniowej. Ta reguła działa tylko po spełnieniu warunków dotyczących rzeczywistej naprawy i dalszego używania auta.
Limit 130% nie jest automatycznym progiem ani gwarancją wypłaty. Trzeba zbadać faktyczny zakres prac i sposób użytkowania pojazdu po naprawie.
Przed przyjęciem kwalifikacji sprawdź zarówno wartość auta przed wypadkiem, jak i uzasadnienie kosztu naprawy.
Co rzeczoznawca sprawdza podczas oględzin?
Rzeczoznawca nie powinien ograniczać oględzin do fotografii widocznych z zewnątrz, jeśli zakres szkody wymaga sprawdzenia podwozia lub mechaniki. Liczy się cały pojazd.
Oględziny mogą objąć nadwozie, podwozie, elementy mechaniczne, wyposażenie i elektronikę. Zakres badania zależy od śladów zdarzenia i zgłoszonych objawów.
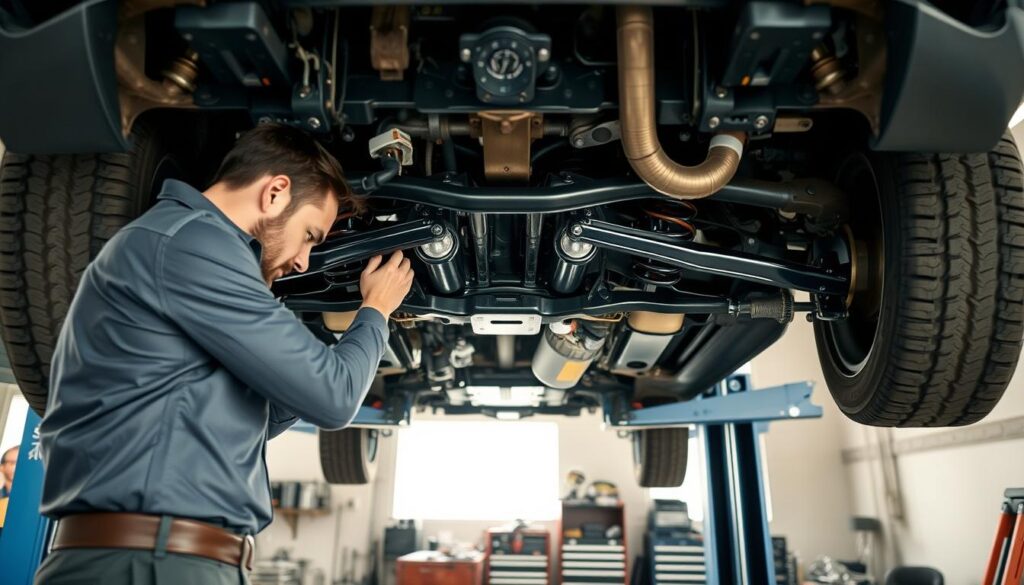
Oględziny nadwozia, podwozia i mechaniki
Na nadwoziu rzeczoznawca ocenia wgniecenia, pęknięcia, szczeliny między elementami i uszkodzenia lakieru. Pod autem może sprawdzić osłony, zawieszenie lub ślady uderzenia.
Kontrola mechaniki może obejmować układ kierowniczy, koła i widoczne połączenia. Przy nowoczesnym aucie ważne są też czujniki, przewody oraz działanie elektroniki.
Jeżeli po wypadku auto ściąga na bok albo zapala kontrolkę, opisz to przed badaniem. Objaw może wskazać problem niewidoczny na zdjęciu z zewnątrz.
Dokumentowanie uszkodzeń i prac naprawczych
Dokumentacja fotograficzna łączy widoczne ślady z opisem szkód i pozycjami kalkulacji. Zrób zdjęcia całego auta, a potem zbliżenia każdego uszkodzenia.
Uszkodzenia ukryte mogą ujawnić się dopiero po demontażu zderzaka lub osłon. Wtedy potrzebne bywają dodatkowe oględziny i uzupełnienie dokumentacji.
Raport powinien jasno oddzielać ustalenia od kwestii jeszcze nieweryfikowanych. Nie należy opisywać podejrzenia jako pewnego uszkodzenia.
Przed naprawą zrób zdjęcia wszystkich dostępnych uszkodzeń i zachowaj możliwość ponownych oględzin, gdy ujawnią się szkody ukryte.
Jak ustala się wartość auta przed szkodą i wartość pozostałości?
W rozliczeniu szkody całkowitej trzeba sprawdzić dwie oddzielne wartości: auto przed wypadkiem i pozostałość po uszkodzeniu. Nie łącz tych kwot.
Wartość sprzed szkody zależy między innymi od modelu, rocznika, przebiegu, wyposażenia i stanu auta. Rzeczoznawca ocenia pojazd w jego stanie sprzed zdarzenia.
Numer VIN ma 17 znaków i pozwala ustalić dokładną wersję pojazdu. W Niemczech dowód rejestracyjny składa się z Zulassungsbescheinigung Teil I oraz Teil II.
Dane z obu części pomagają potwierdzić model i historię rejestracji. Warto też sprawdzić, czy wycena uwzględnia wyposażenie, które rzeczywiście znajdowało się w aucie.
Wartość pozostałości dotyczy uszkodzonego pojazdu po wypadku. Może zależeć od rozmiaru szkody, stanu części i możliwości ich sprzedaży.
Cena uzyskana przy sprzedaży pozostałości nie musi sama w sobie rozstrzygać o ich wartości rynkowej. Oferta kupującego jest jednym z elementów oceny, a nie zawsze pełnym obrazem rynku.
Porównaj przyjęte wartości z danymi pojazdu i opisem jego stanu sprzed zdarzenia.
Ile kosztuje ekspertyza samochodowa w Niemczech?
Przykładowe honorarium rośnie wraz z wartością szkody i zakresem pracy, dlatego porównuj oferty o takim samym zakresie. Zakres ma znaczenie.
Ekspertyza przy szkodzie o wartości 2 000 euro może kosztować około 600 euro. Przy szkodzie 10 000 euro przykładowy koszt wynosi około 1 200 euro.
To przykłady, nie wiążąca cena dla każdej sprawy. Podstawowe honorarium może wynosić od 120 do 1 500 euro, zależnie od wysokości szkody.
Co wpływa na wysokość honorarium
Na koszt wpływa wartość szkody oraz ilość pracy potrzebnej do jej opisania. Dłuższe oględziny i szersza dokumentacja zwykle zwiększają nakład pracy.
Do honorarium mogą dojść koszty uboczne i podatek. Zapytaj, czy oferta obejmuje zdjęcia, dojazd, opis uszkodzeń i kalkulację naprawy.
Jak ocenić koszt opinii w konkretnej szkodzie
Porównuj ceny tylko wtedy, gdy rzeczoznawcy mają wykonać podobne zadania. Tańsza oferta może nie obejmować oględzin podwozia lub dodatkowego raportu.
Przy prostej szkodzie krótka opinia może wymagać mniej pracy niż pełna ekspertyza. Przy sporze o kilka elementów liczy się jasny opis zakresu i czasu pracy.
Przed zleceniem poproś o pisemne wyszczególnienie honorarium, kosztów dodatkowych i podatku.
Jak czytać honorarium i koszty dodatkowe rzeczoznawcy?
Rachunek za ekspertyzę może obejmować zarówno pracę rzeczoznawcy, jak i wyraźnie wyszczególnione koszty dodatkowe. Sprawdź jednostki.
Stawki z badania BVSK 2024 są wartościami przyjętymi do analizy honorariów, a nie automatyczną ceną każdej opinii. Rachunek powinien pokazywać liczbę jednostek.
| pozycja | jednostka | stawka |
|---|---|---|
| dojazd | kilometr | 0,70 euro |
| zdjęcie w pierwszym zestawie | zdjęcie | 2,00 euro |
| zdjęcie w drugim zestawie | zdjęcie | 0,50 euro |
| poczta i telefon | ryczałt | 15,00 euro |
| strona tekstu lub kopia | strona lub kopia | 1,80 lub 0,50 euro |
BVSK przyjmuje wysokość szkody jako koszty naprawy netto, powiększone o ewentualne obniżenie wartości handlowej. Przy szkodzie całkowitej podstawą jest wartość odtworzeniowa brutto.
Ta podstawa może wpływać na sposób naliczenia honorarium. Sprawdź, czy rachunek wyraźnie rozdziela honorarium podstawowe, dojazd i dokumentację.
Porównuj rachunek z zamówionym zakresem pracy i sprawdzaj, czy jednostki rozliczenia są czytelne.
Jak przygotować dokumenty i auto do oględzin?
Najsprawniej przygotujesz oględziny, gdy przed spotkaniem połączysz dokumenty pojazdu, materiały o zdarzeniu i korespondencję z ubezpieczycielem. Uporządkuj je wcześniej.
Przygotuj VIN oraz obie części niemieckiego dowodu rejestracyjnego. VIN ma 17 znaków, a dokumenty to Zulassungsbescheinigung Teil I i Teil II.
Dokumenty potrzebne rzeczoznawcy
Zbierz materiały w trzech grupach: dokumenty auta i polisy, informacje o zdarzeniu oraz korespondencję z ubezpieczycielem.
- Dowód rejestracyjny pojazdu.
- Dokument polisy OC lub AC.
- Zdjęcia z miejsca zdarzenia.
- Dokumenty otrzymane od ubezpieczyciela.
- Kosztorys warsztatu, jeśli jest dostępny.
Dołącz też pismo, w którym ubezpieczyciel opisał przyjęty zakres szkody. Ułatwi to porównanie jego wyceny z ustaleniami rzeczoznawcy.
Przygotowanie pojazdu do badania
Przygotuj czyste auto, aby rzeczoznawca mógł obejrzeć uszkodzone miejsca. Usuń przedmioty z bagażnika, jeśli mogą zasłaniać dostęp do podłogi.
Nie naprawiaj auta przed udokumentowaniem szkód, jeśli możesz bezpiecznie poczekać. Powiedz o wcześniejszych naprawach i pokaż dokumenty, które je opisują.
Zapisz listę uszkodzeń i objawów, których nie widać na pierwszy rzut oka, zanim zacznie się badanie.
Jak porównać ekspertyzę z kosztorysem ubezpieczyciela?
Zacznij od sprawdzenia, czy kosztorys opisuje te same uszkodzenia i prace, które wskazuje ekspertyza. Porównuj pozycja po pozycji.
Sprawdź dane auta, zakres napraw, części i robociznę. Kosztorys może być sporządzony w Audatex, DAT lub Eurotax, ale program sam nie potwierdza poprawności.
Najpierw sprawdź markę, model, rocznik, wersję i wyposażenie. Błąd w danych może zmienić dobór części lub czas naprawy.
Potem przejrzyj każdą pozycję. Zwróć uwagę na pominięte drobne elementy, prace lakiernicze i wymianę części uszkodzonych podczas demontażu.
Przy uszkodzeniu zawieszenia sprawdź, czy kalkulacja uwzględnia ustawienie geometrii. Kalibracja systemów wspomagania może być potrzebna, jeśli naruszono czujniki lub ich mocowania.
Porównaj stawki robocizny i liczbę przewidzianych godzin z zakresem prac opisanym przez rzeczoznawcę. Różnica w programie kalkulacyjnym sama nie dowodzi błędu.
Przy każdej różnicy zapisz pozycję, kwotę i techniczne uzasadnienie, zamiast zgłaszać ogólne zastrzeżenie do całej kalkulacji.
Jak zakwestionować wycenę ubezpieczyciela?
Najmocniejsze zastrzeżenie wskazuje konkretną pozycję kosztorysu i wyjaśnia, dlaczego nie odpowiada uszkodzeniu albo technologii naprawy. Unikaj ogólników.
Złóż pisemny wniosek o ponowną ocenę, dołączając dowody dotyczące każdej różnicy. Sama informacja, że suma jest za niska, może nie wyjaśnić sporu.
Możesz postępować w czterech krokach:
- Wskaż konkretne pozycje i kwoty, z którymi się nie zgadzasz.
- Dołącz zdjęcia oraz ekspertyzę rzeczoznawcy samochodowego.
- Złóż pisemny wniosek o ponowną ocenę kosztorysu.
- Rozważ skargę lub indywidualną konsultację prawną.
Versicherungsombudsmann rozpatruje skargi dotyczące ubezpieczycieli w zakresie swojej właściwości. BaFin pełni funkcję nadzorczą i może przyjąć zgłoszenie dotyczące sprawy nadzorczej.
Te drogi nie zastępują indywidualnej oceny roszczenia ani porady prawnej. Nie gwarantują też, że ubezpieczyciel zmieni decyzję lub dopłaci odszkodowanie.
Zachowaj kopię każdego pisma i potwierdzenie jego wysłania.
Czy można otrzymać pieniądze zamiast naprawiać auto?
Przy szkodzie z OC można wybrać wypłatę opartą na kosztorysie zamiast naprawy, ale sposób rozliczenia wpływa na uwzględnienie VAT. Rachunek ma znaczenie.
Rozliczenie kosztorysowe pozwala otrzymać pieniądze bez przedstawiania rachunku za naprawę. Co do zasady, wypłata nie obejmuje VAT, jeśli rachunku za naprawę nie przedstawimy.
Przed wyborem warto rozdzielić trzy kwestie:
- Podstawą wyliczenia są koszty naprawy określone w kosztorysie lub ekspertyzie.
- Przy rozliczeniu kosztorysowym z OC nie musimy naprawiać auta, by rozliczyć szkodę.
- VAT co do zasady wymaga rachunku za wykonaną naprawę.
Kwota wypłaty może różnić się od ceny, którą później zapłacimy warsztatowi. Kosztorys opiera się na przyjętych pozycjach, częściach i stawkach robocizny.
Skutki późniejszej naprawy lub sprzedaży uszkodzonego auta mogą zależeć od okoliczności i aktualnej oceny prawnej. Zmiana stanu pojazdu może mieć znaczenie dla dalszych dowodów.
Przed sprzedażą auta lub naprawą sprawdź, jak ta decyzja wpłynie na dowody i pozostałe roszczenia.
Jak przebiega procedura rzeczoznawcza w AC?
Przy szkodzie z własnego AC nie zlecaj kosztownej opinii, zanim nie sprawdzisz, co polisa mówi o ekspertach i kosztach. Umowa wyznacza zasady.
Wybór rzeczoznawcy i pokrycie kosztów mogą zależeć od warunków polisy. Przed zleceniem ekspertyzy warto uzgodnić procedurę z ubezpieczycielem.
Co sprawdzić w warunkach polisy
Sprawdź zapisy o zgłoszeniu szkody, wyborze rzeczoznawcy i rozliczeniu kosztów opinii. Procedura rzeczoznawcza opisana w § 14 AVB działa tylko wtedy, gdy przewiduje ją polisa.
Poproś o potwierdzenie, czy wolno zlecić własną ekspertyzę przed oględzinami ubezpieczyciela. Ustal też, czy wcześniejsze zlecenie może wpłynąć na zwrot wydatku.
Rzeczoznawcy i arbiter przy sporze
W procedurze opartej na § 14 AVB obie strony wyznaczają rzeczoznawców w ciągu dwóch tygodni. Ten termin obowiązuje w ramach takiej procedury, jeśli umowa ją przewiduje.
Jeżeli rzeczoznawcy nie uzgodnią istotnych rozbieżności, może zostać powołany arbiter. Jego rola i skutki opinii wynikają z zapisów polisy.
| kwestia | OC sprawcy | własne AC |
|---|---|---|
| wybór eksperta | poszkodowany zasadniczo wybiera sam | zależny od umowy |
| pokrycie kosztów | ocena celowości wydatku | zasady polisy |
| spór o kwotę | wniosek do ubezpieczyciela lub dalsze kroki | możliwy arbiter według polisy |
Poproś ubezpieczyciela o potwierdzenie procedury i terminów na piśmie.
Kiedy przysługuje rekompensata za brak możliwości korzystania z auta?
Rekompensata za brak możliwości korzystania zależy nie tylko od liczby dni, lecz także od klasy pojazdu i faktycznej potrzeby korzystania z auta. Potrzeba musi być realna.
Roszczenie wymaga faktycznej niemożności używania auta, zamiaru i możliwości korzystania oraz braku dostępnego drugiego samochodu. Drugi pojazd może więc wykluczyć wypłatę.
Przed zgłoszeniem roszczenia sprawdź trzy warunki:
- Auto rzeczywiście nie nadawało się do używania.
- Chcieliśmy i mogliśmy korzystać z samochodu w tym czasie.
- Nie mieliśmy dostępnego drugiego auta, które mogło go zastąpić.
Tabele stawek obejmują 11 grup: A-H oraz J-L. Kwoty wynoszą orientacyjnie 23-175 euro dziennie, zależnie od modelu i klasy pojazdu.
Stawka nie gwarantuje takiej wypłaty. Dla auta starszego niż pięć lat rekompensatę obniża się o jedną grupę, a po dziesięciu latach o dwie.
Roszczenie obejmuje okres unieruchomienia spowodowanego wypadkiem. Przy szkodzie całkowitej okres na zakup auta zastępczego wynosi zwykle 10-14 dni.
W takim przypadku rekompensata może przysługiwać, gdy poszkodowany kupi pojazd zastępczy i udokumentuje zakup w ciągu sześciu miesięcy. Zbieraj dowody okresu unieruchomienia oraz dokumenty potwierdzające zakup pojazdu zastępczego, jeśli dotyczy.
Jak dochodzić dalszych roszczeń po otrzymaniu ekspertyzy?
Gotowa ekspertyza pomaga dochodzić roszczenia bezpośrednio wobec ubezpieczyciela OC, ale nie zastępuje decyzji ubezpieczyciela ani sądu. To dowód, nie wyrok.
Paragraf 115 VVG pozwala poszkodowanemu kierować roszczenie bezpośrednio do ubezpieczyciela odpowiedzialności cywilnej w Niemczech. Zgromadź ekspertyzę, korespondencję, rachunki i odpowiedzi firmy.
Ekspertyza może poprzeć roszczenie, ale sama nie nakazuje ubezpieczycielowi wypłaty ani dopłaty.
W kolejnym piśmie wskaż, czego żądasz i na jakich ustaleniach opierasz roszczenie. Oddziel koszty naprawy od innych należności, aby ułatwić ocenę sprawy.
Jeśli odpowiedź nie uwzględnia argumentów technicznych, poproś o wyjaśnienie konkretnych pozycji. Zachowaj dowód doręczenia oraz kopię każdego załącznika.
Niejasna odpowiedzialność lub spór prawny mogą wymagać indywidualnej porady prawnika. Sąd może rozstrzygnąć spór, ale sama ekspertyza nie przesądza wyniku.
Przed kolejnym krokiem uporządkuj dokumenty i poproś o indywidualną poradę, jeśli odpowiedzialność lub zakres roszczenia pozostaje sporny.
Podsumowanie
Ekspertyza jest najbardziej użyteczna wtedy, gdy pokazuje konkretne różnice między stanem pojazdu a kalkulacją ubezpieczyciela. Każda różnica potrzebuje dowodu.
Powiąż zastrzeżenie z konkretną pozycją, zdjęciem lub ustaleniem technicznym. Zwrot honorarium rzeczoznawcy zależy od okoliczności i uzasadnienia wydatku.
Po otrzymaniu wyceny zestaw ją z ekspertyzą i dokumentacją szkody. Zapisz pozycje, których ubezpieczyciel nie uwzględnił lub wyliczył inaczej.
Zestaw kosztorys z dokumentacją szkody i przed zaakceptowaniem wypłaty zanotuj każdą nieuzasadnioną różnicę.
FAQ
Czy mogę sam wybrać rzeczoznawcę po wypadku w Niemczech?
Czy ubezpieczyciel zawsze zwraca koszt prywatnej ekspertyzy?
Ile kosztuje ekspertyza przy szkodzie samochodowej?
Czy muszę naprawić samochód, żeby otrzymać odszkodowanie z OC?
Czy przy własnym AC mogę od razu zlecić opinię niezależnemu rzeczoznawcy?
Czy mogę żądać rekompensaty za brak możliwości korzystania z auta, jeśli mam drugi samochód?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |