Dobra ekspertyza pomaga wykazać, jakie uszkodzenia powstały w wypadku i jak wpływają na wysokość roszczenia. Po kolizji w Niemczech polskojęzyczny kierowca musi często działać w obcym systemie ubezpieczeniowym. Rzetelna dokumentacja może ułatwić rozmowę z ubezpieczycielem sprawcy.
W tym poradniku wyjaśniamy, jak ocena techniczna wspiera poszkodowanego kierowcę po szkodzie komunikacyjnej. Pokazujemy też, kiedy warto rozważyć szerszy raport, jak wyglądają koszty i gdzie kończy się rola rzeczoznawcy. Ekspertyza jest dowodem i podstawą wyliczeń, ale nie gwarantuje wypłaty.
Najważniejsze informacje
- Ekspertyza porządkuje opis uszkodzeń i ich skutków finansowych.
- Zakres dokumentu warto dopasować do rodzaju i skali szkody.
- Ubezpieczyciel lub sąd podejmuje decyzję o wypłacie.
- Zwrot kosztów rzeczoznawcy zależy od okoliczności sprawy.
- Przed naprawą zbierz zdjęcia i zachowaj dokumenty dotyczące wypadku.
Traktuj dokument jako mocne uzasadnienie roszczenia, nie jako obietnicę konkretnej kwoty.
Ekspertyza techniczna a odszkodowanie: dlaczego to takie ważne według standardó
Ekspertyza wpływa na roszczenie przede wszystkim przez opis uszkodzeń i przełożenie ich na konkretne pozycje szkody. W uporządkowany sposób łączy oględziny pojazdu z oceną techniczną i wyceną. Kfz-Gutachten to niemiecka nazwa ekspertyzy samochodowej dokumentującej zakres szkody i jej finansowe skutki.
Wartość dokumentu wynika z ustaleń, nie z samej nazwy „ekspertyza”. Niezależna ocena może pomóc nam porównać własne ustalenia z kalkulacją ubezpieczyciela. Ułatwia też wskazanie różnic dotyczących stanu technicznego lub zakresu naprawy.
Ekspertyza porządkuje techniczne ustalenia i może wesprzeć roszczenie. Sama nie przesądza o odpowiedzialności ani o wypłacie.
W Niemczech dokumentacja szkody może być ważnym elementem postępowania odszkodowawczego. Nie zastępuje jednak innych dowodów, takich jak zdjęcia z miejsca zdarzenia czy zeznania świadków. Sam raport nie przesądza o odpowiedzialności za wypadek ani o ostatecznej decyzji ubezpieczyciela.
Co powinna zawierać ekspertyza powypadkowa samochodu?
Pełna ekspertyza opisuje nie tylko widoczne uszkodzenia, lecz także ich zakres i przewidywane skutki finansowe. Rzetelny dokument pozwala ocenić, czy szkoda obejmuje więcej niż zarysowany zderzak. Powinien też wskazywać, które ustalenia dotyczą obecnego wypadku.
Opis uszkodzeń, zdjęcia i ślady wcześniejszych napraw
Rzeczoznawca samochodowy opisuje uszkodzone części, ich położenie i możliwy związek ze zdarzeniem. Zdjęcia pomagają zestawić opis z tym, co widać na pojeździe. Dobra dokumentacja szkody odróżnia świeże ślady od wcześniejszych uszkodzeń.
Informacje o dawnych naprawach są ważne, bo mogą zmieniać ocenę przyczyny lub rozmiaru szkody. Raport może też opisywać sposób naprawy i wskazywać, czy potrzebne są dalsze oględziny. Sama fotografia nie zawsze pokazuje uszkodzenia ukryte pod elementem karoserii.
Koszty naprawy, utrata wartości i szkoda całkowita
Kalkulacja może obejmować przewidywany koszt oraz czas naprawy. Ekspertyza może również opisać utratę wartości pojazdu i okres, w którym nie da się z niego korzystać. Te skutki wykraczają poza sam kosztorys naprawy.
Przy szkodzie całkowitej sama wycena naprawy nie opisuje wszystkich ważnych wartości. Gdy naprawa jest niemożliwa albo nieopłacalna, rzeczoznawca może określić wartość auta przed wypadkiem oraz wartość pozostałości. Niektóre ekspertyzy DEKRA obejmują opis i zdjęcia, a zależnie od potrzeby także kalkulację, prognozę naprawy lub ocenę prawdopodobieństwa uszkodzeń.
Sprawdź, czy dokument rozróżnia uszkodzenia powypadkowe od wcześniejszych i wyraźnie wskazuje, które wartości obejmuje.
Jak ekspertyza pomaga udowodnić zakres szkody?
Poszkodowany musi wykazać, jaką szkodę poniósł, a ekspertyza pomaga uporządkować dowody. Spójna dokumentacja może pokazać związek między wypadkiem a uszkodzeniami auta. Nie ustala jednak sama, kto odpowiada za zdarzenie.
Raport wspiera roszczenie, ale nie zapewnia wypłaty określonej kwoty. Porównaj opis z fotografiami oraz sprawdź, czy kosztorys naprawy obejmuje ujawnione uszkodzenia. Różnice warto wskazać precyzyjnie, zamiast kwestionować cały dokument.
Znaczenie ma także historia pojazdu. Jeśli raport nie oddziela starych uszkodzeń od nowych, jego przydatność w sporze może być ograniczona. Własne zdjęcia z miejsca zdarzenia mogą pomóc wyjaśnić, kiedy powstały widoczne ślady.
Ekspertyza powypadkowa jest jednym ze sposobów dokumentowania poniesionej szkody. Zestawienie zdjęć, opisu technicznego i kosztów naprawy pozwala łatwiej zauważyć pominięte elementy. Zachowaj zdjęcia z miejsca zdarzenia i porównaj je z opisem uszkodzeń w raporcie.
Jak przebiega wykonanie ekspertyzy samochodowej?
Typowa ocena prowadzi od oględzin pojazdu przez analizę uszkodzeń do pisemnego raportu. Zakres oględzin zależy od rodzaju szkody i tego, co da się zobaczyć bez demontażu. Rzeczoznawca może wykonać zdjęcia i pomiary auta.
Przebieg obejmuje zwykle pięć etapów, od umówienia wizyty po odbiór dokumentu. Przygotowanie informacji o pojeździe ułatwia ocenę. Nie zastąpi jednak samej inspekcji.
- Umów oględziny i opisz krótko rodzaj szkody.
- Przekaż dokumenty auta oraz informacje o wcześniejszych naprawach.
- Udostępnij pojazd do inspekcji, zdjęć i ewentualnych pomiarów.
- Rzeczoznawca analizuje uszkodzenia i dostępne dane techniczne.
- Odbierz raport oraz sprawdź, czy odpowiada zakresowi zlecenia.
Oględziny auta i zebranie dokumentacji
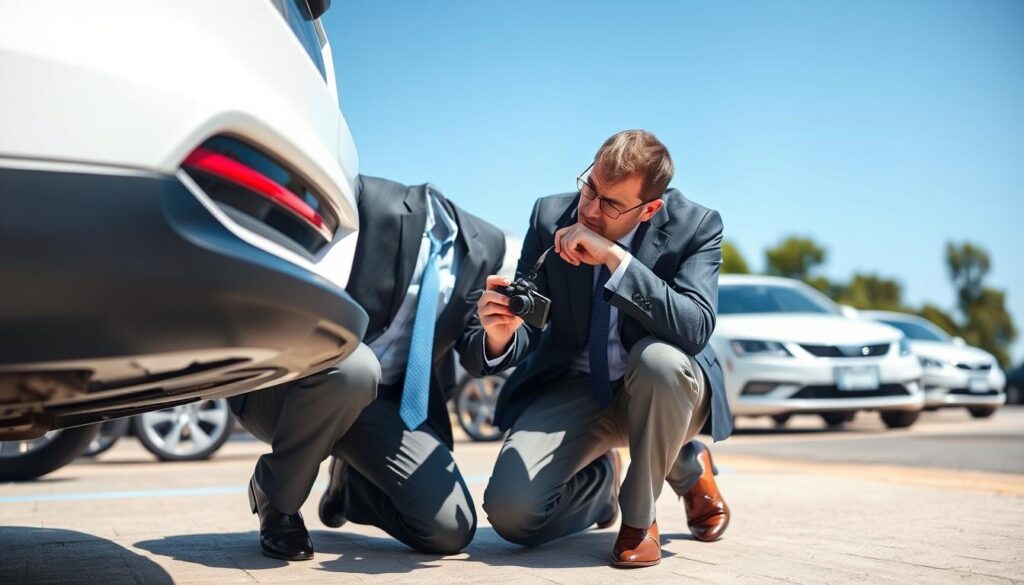
Podczas oględzin rzeczoznawca ocenia widoczne uszkodzenia i stan techniczny pojazdu. Zdjęcia mogą pokazać zarówno zbliżenia, jak i położenie uszkodzonej części. Warto przekazać dane o wcześniejszych naprawach, aby nie przypisać ich skutków nowemu wypadkowi.
Analiza szkody i przygotowanie raportu
Po inspekcji rzeczoznawca analizuje zebrane dane i ocenia uszkodzenia. Następnie przygotowuje wnioski oraz, jeśli zlecenie to obejmuje, kalkulację naprawy. Przy uszkodzeniu ukrytym zakres pracy może wymagać dodatkowych oględzin po demontażu części.
Przed oględzinami przekaż rzeczoznawcy informację o wcześniejszych naprawach, żeby nie pomylić ich śladów z nową szkodą.
Czym różni się kosztorys, krótka ekspertyza i pełny raport?
Kosztorys skupia się na kalkulacji naprawy, a ekspertyza może dokumentować także inne skutki wypadku. Właściwy wybór zależy od pytania, na które potrzebujemy odpowiedzi. Prosta widoczna szkoda może wymagać mniej dokumentacji niż złożone uszkodzenie.
Kosztorys naprawy to wstępna kalkulacja, a nie pełna ocena wszystkich skutków wypadku. Krótka ekspertyza może poszerzyć ocenę o sprawność pojazdu, wyposażenie i ryzyko rozszerzenia naprawy. Pełna ekspertyza obejmuje szerszy zakres ustaleń.
Kiedy wystarcza kosztorys naprawy
Kosztorys bywa przydatny, gdy uszkodzenie jest proste i widoczne, a celem jest oszacowanie naprawy. Nie musi jednak opisywać utraty wartości ani wartości pozostałości. Jeśli pojawią się uszkodzenia ukryte, wstępna kalkulacja może wymagać zmian.
Co dodatkowo pokazuje krótka i pełna ekspertyza
Krótka ekspertyza daje szerszy obraz niż sama kalkulacja, ale nie zastępuje pełnej oceny w każdej sprawie. Pełny raport może uwzględniać utratę wartości, wartość pozostałości i brak możliwości korzystania z auta. To ważne, gdy trzeba określić więcej niż koszt naprawy.
| Dokument | Naprawa i koszt | Dodatkowe ustalenia | Typowa funkcja |
|---|---|---|---|
| Kosztorys | Wstępny koszt naprawy | Zwykle bez szerszej oceny | Proste widoczne uszkodzenie |
| Krótka ekspertyza | Koszt i możliwy zakres naprawy | Sprawność, wyposażenie, ryzyko rozszerzenia | Ograniczona dokumentacja szkody |
| Pełna ekspertyza | Szersza kalkulacja naprawy | Utrata wartości, pozostałości, brak auta | Pełniejsza ocena skutków |
Krótka ekspertyza nie wystarczy, gdy trzeba ustalić wartość pozostałości albo utratę wartości. Wybierz zakres dokumentu do konkretnego pytania, które chcesz udowodnić, zamiast zamawiać nawykowo najobszerniejszy wariant.
Kiedy szkoda jest bagatelna i czy pełna ekspertyza ma sens?
Przy szkodzie do około 750 € pełna ekspertyza bywa nieproporcjonalna, ale rodzaj uszkodzenia może zmienić ocenę. Granica orientacyjna wynosi około 750-1.000 € brutto. Wysokość szkody nie jest jedynym czynnikiem.
Do 750 € szkoda jest zwykle uznawana za bagatelną, a od 1.000 € pełna ekspertyza bywa uzasadniona. Przedział pośrodku pozostaje niejednoznaczny. Przy uszkodzeniach, które mogą rozszerzyć się po demontażu, dokładniejsza ocena może mieć większy sens.
| Szacowana szkoda | Praktyczna interpretacja | Możliwe rozwiązanie |
|---|---|---|
| Do około 750 € | Zwykle szkoda bagatelna | Kosztorys warsztatowy lub krótka ekspertyza |
| 750-1.000 € | Zakres niejednoznaczny | Ocena rodzaju i widoczności uszkodzeń |
| Od 1.000 € | Pełna ocena zwykle łatwiejsza do uzasadnienia | Rozważ pełną ekspertyzę |
W sprawach z OC większość ubezpieczycieli zwykle nie wymaga pełnej ekspertyzy przy szkodzie bagatelnej do 750 €. Dla autocasco wskazywana jest osobna granica 2.000 €. Przy szkodzie do 750 € krótka ekspertyza może potwierdzić szkodę i zwykle kosztuje mniej.
Ubezpieczyciel może nie zwrócić kosztu pełnego raportu przy szkodzie bagatelnej. Możliwą alternatywą jest kosztorys warsztatowy lub krótka ekspertyza. Przy kwocie bliskiej granicy sprawdź, czy uszkodzenia są widoczne i czy możliwe jest ich rozszerzenie po demontażu.
Ile kosztuje ekspertyza samochodowa w Niemczech?
Orientacyjny koszt ekspertyzy wynosi około 600 € przy szkodzie 2.000 € i około 1.200 € przy szkodzie 10.000 €. Wysokość szkody mocno wpływa na rachunek. Znaczenie ma też nakład pracy rzeczoznawcy.
Honorarium może obejmować opłatę podstawową, koszty uboczne i podatek. Wysokość opłaty podstawowej może wynosić od 120 € do 1.500 €, zależnie od szkody. Końcowy rachunek nie zawsze składa się z samego honorarium.
Od czego zależy honorarium rzeczoznawcy
Honorarium podstawowe bywa ustalane ryczałtowo w relacji do wysokości szkody. Możliwe jest też rozliczenie czasu pracy, ale nie jest ono obowiązkowe. Przy większej szkodzie ocena może wymagać szerszej analizy i większego nakładu pracy.
Jak odczytać orientacyjne kwoty i pozycje faktury
Na rachunku mogą pojawić się koszty poczty, rozmów telefonicznych i dojazdu. Do kwoty może zostać doliczony podatek. Sprawdź, czy faktura jasno rozdziela te pozycje od honorarium podstawowego.
| Przypadek | Wartość szkody lub naprawy | Rachunek za ekspertyzę | Szczegół pomocny w interpretacji |
|---|---|---|---|
| Orientacyjna szkoda | 2.000 € | Około 600 € | Około 30% wartości szkody |
| Orientacyjna szkoda | 10.000 € | Około 1.200 € | Około 12% wartości szkody |
| Sprawa sądowa | Naprawa: 3.721,35 € netto | 818,72 €; wcześniej 208,25 € | Raport: 24 strony i 20 zdjęć |
W sprawie sądowej podstawą oceny zwyczajowego honorarium była BVSK-Honorarbefragung 2022. Sąd dopuścił także inne odpowiednie podstawy szacowania. Przykład pokazuje, dlaczego warto czytać cały rachunek, a nie tylko kwotę końcową.
Przed zleceniem poproś o rozbicie honorarium podstawowego, kosztów ubocznych i podatku.
Kto pokrywa koszty rzeczoznawcy po wypadku?
Przy jednoznacznej odpowiedzialności sprawcy uzasadnione koszty rzeczoznawcy co do zasady pokrywa jego ubezpieczyciel. Znaczenie ma celowość i konieczność wydatku w danej sprawie. Nie każda faktura podlega zwrotowi bez względu na okoliczności.
Przy współwinie koszty rozlicza się zgodnie z udziałem w odpowiedzialności. W sprawie z OC poszkodowany może co do zasady sam wybrać rzeczoznawcę. Autocasco podlega warunkom umowy z własnym ubezpieczycielem.
- OC i pełna odpowiedzialność: uzasadnione koszty zwykle pokrywa ubezpieczyciel sprawcy.
- Współwina: zwrot kosztów może odpowiadać udziałowi w odpowiedzialności.
- Autocasco: sprawdź umowę i uzgodnij sposób działania z własnym ubezpieczycielem.
Przy ocenie zwrotu liczy się perspektywa rozsądnej i oszczędnej osoby poszkodowanej. Sąd może oszacować koszty na podstawie § 287 ust. 1 ZPO. W sprawie dotyczącej wypadku z 28 grudnia 2023 r. zasądzono 610,47 € pozostałych kosztów.
W tym orzeczeniu wskazano § 7 StVG, § 115 VVG i § 398 BGB jako podstawy rozstrzygnięcia. Koszty ekspertyzy uznano za koszt naprawienia szkody. Przed zleceniem ekspertyzy z autocasco sprawdź warunki umowy i uzgodnij sposób postępowania z własnym ubezpieczycielem.
Jak wybrać rzeczoznawcę, którego bezstronność nie budzi wątpliwości?
Bezstronność rzeczoznawcy warto oceniać po powiązaniach i sposobie pracy, nie tylko po deklarowanym doświadczeniu. Niezależna ocena jest łatwiejsza do obrony, gdy zakres zlecenia i rachunek są jasne. Sam staż nie gwarantuje braku konfliktu interesów.
Sprawdź kwalifikacje, zakres zlecenia, rachunek i powiązania z warsztatem. Ustal, czy rzeczoznawca ma doświadczenie w szkodach samochodowych. Poproś też o opis tego, co obejmie ekspertyza.
- Sprawdź kwalifikacje i doświadczenie w ocenie szkód samochodowych.
- Ustal, jakie czynności oraz dokumenty obejmuje zlecenie.
- Poproś o przejrzysty rachunek z wyraźnymi pozycjami.
- Zapytaj o powiązania z warsztatem lub inną stroną sprawy.
W jednej sprawie z odpowiedzialnością sprawcy w 100% sąd odmówił zwrotu kosztów ekspertyzy. To samo GbR prowadziło biuro rzeczoznawcze i warsztat. Sąd dostrzegł ryzyko konfliktu interesów oraz wątpliwości dotyczące bezstronności.
Przykład pokazuje, że powiązania firmy mogą mieć znaczenie nawet przy jasnej odpowiedzialności za wypadek. Nie wystarczy sama deklaracja usługodawcy o niezależności. Zapytaj przed zleceniem, czy rzeczoznawca lub jego firma są powiązani z warsztatem naprawiającym auto.
Co zrobić, gdy ubezpieczyciel kwestionuje ekspertyzę?
Najpierw ustal, czy ubezpieczyciel podważa techniczne ustalenia, czy prawną podstawę roszczenia. To rozróżnienie wskazuje, kto może najlepiej odpowiedzieć na zarzuty. Rzeczoznawca wyjaśnia kwestie techniczne, a prawnik prowadzi sprawę prawną.
Techniczne stanowisko może przygotować rzeczoznawca, lecz dochodzenie roszczeń prawnych należy do prawnika. Nie odpowiadaj ogólnie na zarzuty. Przypisz je do konkretnych pozycji raportu.
Zastrzeżenia do technicznych pozycji kosztorysu
Porównaj zastrzeżenia z kosztorysem, zdjęciami i ustaleniami z oględzin. Sprawdź, czy ubezpieczyciel wskazał konkretną część albo koszt, który kwestionuje. Rzeczoznawca może przygotować techniczne wyjaśnienie takich pozycji.
Poproś o odpowiedź odnoszącą się do określonych ustaleń. Jeśli zdjęcia pokazują uszkodzenie, którego nie uwzględnia kalkulacja, wskaż różnicę. Zapisz także, czy wątpliwość dotyczy widocznych śladów, części czy zakresu naprawy.
Kiedy potrzebna jest pomoc prawnika
Gdy spór dotyczy odpowiedzialności, podstawy prawnej lub dochodzenia roszczenia przed sądem, potrzebna może być pomoc prawnika. Rzeczoznawca może objaśniać technikę, ale nie powinien przedstawiać się jako osoba prowadząca sprawę prawną bez właściwej roli.
Zachowaj pisemne zastrzeżenia ubezpieczyciela i poproś o odpowiedź odnoszącą się do konkretnych pozycji raportu.
Jak przygotować się do oględzin i zlecenia ekspertyzy?
Przygotuj przed oględzinami dokumenty auta, dotychczasowe zdjęcia i korespondencję dotyczącą szkody. Komplet informacji pomaga sprawniej rozpocząć ocenę. Nie zastępuje jednak oględzin pojazdu.
Przed spotkaniem zbierz pięć rzeczy, które ułatwią rzeczoznawcy pracę. W Niemczech dokumentem identyfikującym pojazd jest Zulassungsbescheinigung Teil I. Przy kalkulacji napraw mogą być wykorzystywane systemy Audatex, DAT i Eurotax.
- Dokument identyfikujący pojazd, czyli Zulassungsbescheinigung Teil I.
- Zdjęcia uszkodzeń auta oraz miejsca zdarzenia.
- Korespondencja z ubezpieczycielem sprawcy lub własnym ubezpieczycielem.
- Informacje o wcześniejszych naprawach i uszkodzeniach pojazdu.
- Pytania o zakres zlecenia i sposób rozliczenia usługi.
Dokumenty mogą pomóc rzeczoznawcy szybko zrozumieć historię szkody. Zapisz pytania przed rozmową, szczególnie te dotyczące zakresu raportu. Ustal też, czy wycena obejmie tylko naprawę, czy inne skutki wypadku.
Przed przekazaniem pojazdu do naprawy upewnij się, że jego uszkodzenia zostały odpowiednio udokumentowane.
Podsumowanie
Ekspertyza jest najbardziej przydatna wtedy, gdy odpowiada na konkretne pytanie o zakres szkody i koszt jej naprawienia. Dobrze dobrany dokument porządkuje dowody i może ujawnić skutki, których nie widać w prostym kosztorysie.
Raport nie gwarantuje wypłaty, a jego zakres powinien pasować do rodzaju i skali uszkodzeń. Pełna ocena ma sens przy złożonej szkodzie, a krótszy dokument może wystarczyć przy prostszej sprawie. Zanim zlecisz ocenę, zbierz dokumentację szkody i poproś o jasne określenie zakresu oraz kosztu usługi.
FAQ
Co zawiera ekspertyza techniczna?
Ile kosztuje ekspertyza techniczna?
Czym się różni opinia od ekspertyzy?
Co to znaczy ekspertyza?
Kiedy wymagana jest ekspertyza?
Czy ubezpieczyciel sprawcy zwraca koszt samodzielnie wybranego rzeczoznawcy?
Czy ekspertyza gwarantuje wyższe odszkodowanie?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |